今日は法定相続人の相続分について書きます。
相続分とは法定相続人の法定された取り分、請求できる権利のことです。順位は法定相続人の記事で書いた通りで、配偶者と最上位権者が相続します。では順にそれぞれの相続分を見てみましょう。
配偶者は必ず法定相続人となりますが、共同相続人が第何位の者かによって相続分が異なります。
まず法定相続人が第1順位である配偶者と子の場合は、配偶者が全相続分の2分の1を相続し、子が2分の1を相続します。子が複数いる場合は、その人数で2分の1を等分します。その子に代襲者がいる場合は、その子の相続分を代襲者が等分します。配偶者のみの場合は配偶者がすべてを相続し、子のみの場合は子がすべてを相続します。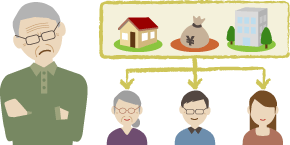
では共同相続人が第2順位である配偶者と直系尊属の場合はどうでしょうか。この場合は配偶者が全相続分の3分の2を相続し、直系尊属が3分の1を相続します。両親が相続人の場合は等分します。代襲者も子の場合と同様です。配偶者も子およびその代襲者もいない場合には、直系尊属がすべてを相続します。
第3順位である配偶者と兄弟姉妹の場合は、配偶者が全相続分の4分の3を相続し、兄弟姉妹が残りの4分の1を相続します。代襲者も子の場合と同様ですが、兄弟姉妹には再代襲は認められません。配偶者も、被相続人の子や直系尊属およびそれらの代襲者もいない場合は、兄弟姉妹がすべてを相続します。
以上、民法では法定相続人および法定相続分が規定されています。しかし遺言書のない相続においては、法定相続人については特段問題がありませんが、法定相続分についてはすんなり決着の付く問題ではありません。
相続財産のうち現金預貯金が大半を占めれば良いのですが、不動産が多くを占める場合には単純には割り切れるものではありません。相続人同士の協議で決まれば問題ありませんが、協議が成立するには相続人全員の合意が必要になります。家族内でもめることも、意外に少なくないようです。
協議が成立しない場合には家庭裁判所に調停を申し立てることになります。そこでも調停が成立しない場合には、今度は家庭裁判所の審査を仰ぐことになってしまいます。
問題が法廷に持ち込まれる前に、第三者を立てて早期の遺産分割協議を行うことも一考かと存じます。遺産分割協議では事前に相続人や相続財産を調査した上で一覧にし、きちんと遺産分割協議案を作成しておかなければ、まとまる話もまとまりません。
相続分については遺留分制度というものもあります。遺留分とは一定の相続人に対して保証された、最低限の相続分の割合のことです。例えば被相続人の遺言書や生前贈与、遺贈等によって特定の相続人の相続分が不当に少なかった場合は、その相続人の生活を脅かすおそれも出てきます。そうならないように、取り分の最低限のラインを決めたものです。
言い換えると、いかに被相続人の意思であっても、一定の割合を侵してまで勝手に財産を処分することを許さない制度ということです。
遺留分を有する者は配偶者、子および直系尊属です。兄弟姉妹は遺留分を有しません。
遺留分算定の基礎となる財産は被相続人が相続開始時に有した財産に贈与した財産を加え、その中から債務の全額を控除して計算します。
遺留分権利者が配偶者や子を含む場合は法定相続分の2分の1が遺留分の割合となります。直系尊属の場合も、配偶者との共同相続である場合には遺留分は2分の1になります。具体的に数字に落とすと、配偶者または子のみの場合はそれぞれ総額1×2分の1=2分の1が保証され、配偶者と直系尊属の場合では配偶者は3分の2×2分の1=3分の1が保証され、直系尊属は3分の1×2分の1=6分の1が保証されます。
配偶者や子を含まない場合、言い換えると相続人が直系尊属のみの場合は遺留分は3分の1になります。ですので直系尊属のみの場合は、少なくても全相続額の3分の1は保証されるということになります。
遺留分を侵害された場合(相続分が遺留分に満たなかった場合)は、遺留分に満たない金額を、遺留分を侵害している者に請求することができます。これを「遺留分減殺請求権」といいます。
「遺留分減殺請求」は裁判所への請求を行わなくてもすることができ、相手方に対する意思表示をすることによって請求することができます(後々のトラブルを回避するためには、口頭ではなく内容証明を送付しておきましょう)。いったん減殺の意思表示がなされると、法律上当然にその所有権が相続権利者に復帰するので、その物が受遺者や遺贈者に引渡されていても、所有権に基づいて返還を請求することができます。
http://yuigon-souzoku-gunma.com/category13/entry52.html
Related Posts
今日は遺産分割協議について書いていきます。5月の記事で記載しなかった部分の補足になります。
「遺産分割協議」は相続人全員の合意によって成立します。ですのでその前提として相続人全員が参加する、あるいは欠席する者の同意を、文書をもって確認(実印、印鑑証明)することが必要になります。
行方不明者がいた場合などは、リンクの前回記事を確認ください。遺産分割が成立した場合は、各自に配分される財産は相続開始時にさかのぼって効力を生じます。
https://estima21-gunma-gyosei.com/archives/520
遺産分割会議が相続人全員の合意で成立すると、協議成立前までは共有財産とされていた財産が、相続時にさかのぼって、成立した配分の相続分を各相続人が単独で有していたこととされます。もともとそのそれらの財産は共有ではなく、各相続人がそれぞれ単独で相続したことになります。
しかしこの場合でも、遺産分割前に「登記を有した第三者」が既に介在していた場合には、その第三者の権利を害することはできませんので、注意が必要になります。また遺産分割によって法定相続分を超えた権利を取得した相続人は、登記をしなければ遺産分割後に権利を取得した第三者に対抗することはできません。
次に「相続分の譲渡」について見ていきましょう。前述した通り、協議成立後はそれぞれの分割財産は単独財産となりますが、分割前は共有財産ですので単独で処分することはできません。しかし法定相続分を他の者に譲渡することができます。これもホームページで確認ください。
https://www.yuigon-souzoku-gunma.com/category13/entry52.html
ここで他の相続人は相続分を譲り受けた者に対し、相続分の価格をもって取り戻す権利を有します。これは「取戻権」と言いますが、一方的な意思表示のみで行うことができます。この権利は譲渡の通知があったあと、1ヶ月以内に行わなければなりません。
READ MORE
今日は相続の承認について書いていきます。
相続は被相続人の死亡によって開始されますが、その時点で相続人が決まります。法定相続人は被相続人の配偶者や子、直系尊属および兄弟姉妹に限られますが、その中の配偶者と最優先順位の者が相続を受けることになります。
https://estima21-gunma-gyosei.com/archives/412
相続人が決まれば次は相続する財産を確定させます。あらかじめ公正証書遺言などで財産目録を作成してあれば良いのですが、ない場合は不動産登記簿や金融機関への調査を行うことになります。どちらにしても不動産は名義を変えなければいけないですし故人の口座も閉鎖しなくてはなりませんので、相続人が複数いる場合は必要な書類を整えなくてはなりません。相続人関係図や遺産分割協議書と同様に、財産目録も作成しておきましょう。
不動産や現金預金を調べて、プラスの財産がマイナスの財産より多ければ普通は相続することになりますし、明らかに借金の方が多ければ相続についても考えなくてはならなくなります。そういう場合を想定して民法では相続を受ける方法を規定し、選択の余地を残しています。
ただ選択するのには3ヶ月という期間が定められており、その期間内に決定をしなければいけません。その期間を「熟慮期間」といいます。ではその選択内容について見ていきましょう。
相続を受ける承諾することを、「承認」といいます。「承認」には「単純承認」と「限定承認」があり、これに「相続放棄」を加えて、相続の方法には3種類が規定されています。
「単純承認」とは文字通り単純に相続を受けることをいいます。マイナスの財産も含めた相続財産を、相続人全員がそのまま受け入れるものです。ですので万が一マイナスの財産の方が多かった場合でも、単純承認を選択した場合にはその負債等も無限に負わなければいけません。
自ら選択した場合はもちろん、自ら単純承認を選択しない場合でも、承認の意思表示をしないまま3ヶ月を経過してしまった場合や、相続財産の全部または一部を処分してしまった場合も単純承認をしたとみなされてしまいます。これらは法定単純承認と呼ばれます。大きな債務等のあることがわかっている場合には、くれぐれも熟慮期間を意識し、早めに財産目録を作成しましょう。
「限定承認」とは、マイナスの財産が多かった場合でも相続財産の限度内において債務を弁済すればよいというものです。債務が相続したプラスの財産を超えた場合には、支払いの義務はありません。ただ限定承認の場合は手続きが非常に面倒なものとなります。
まず財産目録を用意し、これを家庭裁判所に提出して申請することになります。申請する場合には共同相続人全員一緒にしなければなりません。ひとりでも反対をしたり単純承認をしてしまった場合にはすることができません。ですので、一人が財産を処分してしまった場合には、残りの共同相続人も申請することはできなくなってしまいます。なお共同相続人のうちの誰かが相続放棄をした場合には、残りの相続人全員で限定承認を申請することができます。
「相続放棄」とはマイナス財産が超過している等の理由で、相続を受けない選択をすることです。相続放棄をした場合は、最初から相続人ではなかったものとみなされます。ですので欠格や廃除の場合と異なり、代襲相続も認められません。
ただ相続放棄がなされた場合でも、その債務等が当然になくなるわけではありません。他の相続人に相続されていきます。プラスの財産は遺言等によっては法定相続分通りには配分されませんが、マイナスの財産は法定相続分通りに配分されます。ですので残った債務や連帯保証人の立場などは、他の相続人間で法定相続分通りに相続されることとなります。
相続放棄をしても単純に債務から逃れられるという性質のものではありませんので、放棄する際には事前に他の相続人と相談をし、のちのちの関係を壊さないようにしたほうが賢明だと思われます。
http://yuigon-souzoku-gunma.com/category13/entry46.html
READ MORE
今日は贈与というものについて書いていきます。
贈与は遺言相続の場面でも多く出てくる言葉であり、私のホームページでも説明を記載していますが、今回はそのもとになる民法の規定について見ていきます。
「贈与」とは、当事者の一方が自己の財産を無償で相手方に与える意思を表示し、相手方がこれを受諾することによってその効力が生じるものです。贈与も民法の定める典型契約(贈与契約)になりますが、契約と言っても贈与者が受贈者に無償で財産的利益を与えるという合意のみで成立する契約になります。
これは書面でなく口頭ですることもできますし、契約締結時に目的物を交付する必要もありません。また無償であげるのですから、贈与者はこれに瑕疵があっても担保責任を負うことはありません。最も瑕疵があることを知っていながらこれを受贈者に教えずに贈与した場合には、担保責任を負うことになります。
贈与は書面ですることを要しませんが、書面によらない贈与の場合は各当事者が自由に撤回することができます。書面によらないものならば、それほど重要な契約ではないでしょうということです。裏を返せば贈与も契約であるのだから軽々に口約束にせず、書面によって権利移転の意思を明確にし、トラブルを防止する措置が必要ですよということです。
しかし自由に撤回できると言っても、既に動産の引渡しが完了していたり不動産の引渡しや登記が完了しているといった、履行の完了している部分については撤回することはできません。
これは遺言の記事でも書いていますが、贈与には次の特殊なものもあります。
①負担付き贈与
②死因贈与
③定期贈与
です。
「負担付き贈与」とは、受贈者に贈与の条件として一定の義務を負担させる贈与契約になります。例えば、私が生きているあいだは私の看護をする、ことを条件に贈与を行なう場合などです。贈与者は受贈者の負担の限度において担保責任を負うとされていますので、負担が履行された場合には必ずその贈与が行われることとなります。
「死因贈与」とは、贈与者の死亡によって効力が生じる贈与契約になります。似たようなものに「遺贈」がありますが、遺贈は被相続人の一方的な単独の意思表示となりますので、贈与契約とは趣旨が異なります。
しかし性質自体は似ているものになりますので、遺贈に関する規定は準用され、贈与者はいつでも一方的に贈与契約を撤回することができます。対して受贈者はこれを放棄することはできません。
「定期贈与」とは、一定期間ごとに無償で財産を与えるという契約になります。定期贈与は当事者同士の個人間の関係性によるものですので相続はされず、当事者の一方の死亡によって効力が失われることとなります。
https://www.yuigon-souzoku-gunma.com/category2/entry65.html
READ MORE
前回記事の、共同相続人に成年後見人がいる場合や、行方不明者に財産管理人が指名された場合の遺産分割協議です。
当然これらの者は共同相続人の代理人になりますので、遺産分割協議に参加し、これらの者も含めた全員の合意で協議が成立することになります。
しかしこの成年後見人や財産管理人は共同相続人の権利代弁者でありますので、職責上、決して不利な内容で合意することはありません。
協議の成立に有効な条件であっても、むやみな妥協は代理人の責任問題になりますので、必ず法定相続分以上のものを主張されます。不必要な上積みは要求されませんが、客観的に見て常識的な数万円程度の譲歩しかなされません。
ですので遺言がない相続の場合に、共同相続人間で生前の故人が口にしていた意思とおりに遺産分割が合意されつつある場合でも、このような代理人が介入した場合には、法定相続分を下回る額で合意に至ることは容易ではありません。
READ MORE
今日は物件の所有権について書いていきます。
相続にも通じる内容になりますが、所有権とは法令の範囲内で、自分の所有物を自由に使用したり処分したりする権利のことを言います。
所有権にはそれを得た経緯によって、承継取得と原始取得という2つの種類があります。
「承継取得」とは、先にその物権を所有する者がいて、その者から権利を引き継ぐことを言います。これには売買等によって権利を引き継ぐ「特定承継」と、相続等によって権利義務を一括して引き継ぐ「包括承継」があります。相続の分野では包括承継という言葉がよく出てきますね。
一方の「原始取得」とは、前の権利者の内容を前提としないで所有権を取得する場合をいい、これには無主物占有と遺失物拾得、埋蔵物発見、添付によるものがあります。
「無主物占有」とは、権利者のいない動産を占有することによって所有権を得ることであり、同様に遺失物拾得も埋蔵物発見も、所有者のいない動産の所有権を獲得することを言います。これらの場合に自分の物になる条件としては、必ず所有の意志をもって占有することが必要になります。
このように、所有者のいない動産の場合は別の者が権利者になることができますが、所有者のいない不動産の場合は原始取得をすることはできません。この場合は国庫に帰属することになります。
「添付」というものについて説明すると、添付には付合(ふごう)、混和、加工の3つの形態があります。
「付合」という言葉は聞きなれない言葉なので簡単に説明します。付合とは主体をなすある物に、従う形でついていることを言います。この付合には不動産の場合と動産の場合があります。
不動産の場合の付合ですと、その不動産に従として付合した物の所有権も取得するという性質のものであります。例えば家の前に植えてある桜の木などがこれに当たります。また付合は不動産だけでなく動産の場合も同様になります。
ただ動産の付合については若干ややこしい場合があります。動産の付合で主従関係がわかる場合は、付合している物の所有権は主たる動産の所有者の物になるのでこの点は良いのですが、主従の区別ができない場合がちょっと問題になります。この場合は、元の価格の割合で共有するということになっています。
「混和」とは物が混じり合っている状態を言いますが、この場合は付合と同様の処理になります。
「加工」とは他人の所有している動産に対して、加工を施して価値を上げた場合を言いますが、通常の場合には加工物はその動産の所有者に帰属することになります。ただしその動産(加工する材料)よりも加工による価値が著しく上回る場合には、その所有権は加工者のものになります。
READ MORE
今日は遺言について書いていきます。遺言については以前にも書きましたが、相続遺言に関する民法がこの7月に約40年ぶりに大幅改正されましたので、それも含めて見てみましょう。
遺言を残そうとされる目的の多くは、ご自分の作られた財産をきちんとご自分の手で、ご自分の意思で配分したいというところにあると思います。考えられるきっかけはちょっとしたことからかもしれませんが、その動機の多くは遺されるご家族のことを考え、円満でスムーズに相続を終えてもらいたいという気持ちから発せられるようです。
中には家族親族がいがみあっていたり、複雑な関係性であったり、また相続人がいないなどの理由からトラブル防止のための遺言を書かれる場合もあると思います。また事業承継にあっては、自ら思い描く将来のために、きちんと整理した形で財産を相続させる場合もあろうかと思います。
いずれにせよ遺言を残される以上、法的に効果のある遺言にしなければなりません。では法的に効果のある遺言とはどのようなものでしょうか。
遺言自体はどのような形でも残すことができます。口頭で伝える場合もあれば、録音やビデオで伝える場合もあります。また通常は皆さん考えられるところの書面で残すことが多くなります。しかし法的に効果のある遺言は、きちんと法律に従った形式で、書面として残さなくてはいけないものになります。
きちんとビデオに撮っていても、それがそれぞれの相続人が納得するものであれば問題ありませんが、争いになった場合は法的に根拠がないものとして認められないものになります。
昨日たまたまビデオで「激動の1750日」という映画を見ていて、三代目姐が「先代が言い残した」という一言で後継が決まってしまいました。実際に言い残してはいないので争いになった場合は法的根拠のないものとなりますが、特殊な世界であれ、「故人が言っていた」の一言で相続が決まってしまってはたまりません。そこかしこでトラブルが頻発するでしょう。そんなトラブルを起こさないためにも、法律が遺言の形式を定めています。
ここでの法律は「民法」になります。民法は、私人間の生活関係を規律する「私法」の一般法(国家等の公権力と私人の関係を規律する法である法律を「公法」といい、これには憲法・行政法・民事手続法・刑法・刑事手続法があります)であり、その内容は「財産法」(ここには物件法と債権法があります)と「家族法」に分かれます。
「家族法」には家族や親族の範囲や関係性について規定する「親族法」の部分と、相続や遺言について規定している「相続法」の部分があり、ここで遺言についても明確に規定してます。
では民法に規定する遺言について見ていきましょう。遺言の方式について、民法では「普通方式」と「特別方式」を定めています。我々が一般的に理解している遺言とは普通方式のものになりますが、簡単に特別方式の遺言について見てみます。
「特別方式」の遺言については滅多にお目にはかかれませんし、またそういう立場になっては困るのですが、緊急時に発する遺言になります。ここでは詳細は省きますが、災難がまさに降りかかっている際に発する「危急時遺言」と、世間から隔絶された場所にあるときに発する「隔絶地遺言」があります。
「危急時遺言」には「死亡危急者遺言」と「船舶避難者遺言」がありますが、前者は病気やけが、あるいは災害が差し迫っている際に発っするものであり、後者は船舶が遭難にあっている際に発するものになります。
また「隔絶地遺言」には、「伝染病隔離者遺言」と「在船者遺言」があります。前者は伝染病隔離施設や刑務所服役中などの場合、後者は遭難していない船舶の中で作成されます。
いずれも危難は迫ってはいませんので、本人が書く事になります。以上4種類が特別方式になりますが、それぞれ証人であったり検認であったり、その手続きは詳細に決められています。民法は約120年前に制定されましたので、情報の発達していない時代を背景としています。
READ MORE
今日は遺贈と死因贈与についてもう少し詳しく書いてきます。
まず「遺贈」についてですが、遺贈される者を「受遺者」といいます。相続と同様、遺贈も被相続人の死亡によって開始されます。
受遺者になる要件はひとつ、遺言によって遺贈をする旨の内容が残されていることですが、被相続人の死亡時に遺贈をされる者が既に死亡していた場合は、受遺者となることはできません。また受遺者については代襲の定めはありませんので、この場合はその子等に権利が移ることもありません。遺贈はなかったことになります。
一方、被相続人の死亡時には遺贈をされる者がまだ生存しており、その後すぐに死亡した場合については、遺贈の効果は有効となります。ですのでその財産は受遺者の子等に相続されることとなります。
遺贈には2つのものがあります。ひとつは「包括遺贈」とよばれるもので、財産の全部または一定の割合を指定してする遺贈です。この場合は具体的な財産は決められていないことになりますので、他の相続人がいる場合は、これらの者と一緒に遺産分割協議に参加しなくてはなりません。
また包括遺贈の特徴は、相続同様プラスの財産のみならずマイナスの財産も含むことです。マイナスの財産が多い場合もありますので、これも相続同様、受遺者に受ける受けないの選択権が設けられており、3ヶ月の期間内に放棄することも認められています。放棄する場合は、家庭裁判所に申請をする必要があります。
もうひとつは「特定遺贈」とよばれ、特定の財産を指定してなされる遺贈です。特にマイナスの財産を指定して行われない限りは、プラスの財産のみの遺贈となります。特定遺贈では遺産分割協議への参加もする必要はなく、また遺贈の承認や放棄の意思表示の期間も特に定められてはいません。しかし他の相続人が協議をすすめる必要性もあるため、これらの者から早期に意思表示を求められる場合が多くなります。
遺贈の場合の税金については、贈与税ではなく相続税として申告する必要があります。また相続人ほどの権利は認められていませんので、不動産の場合は登記をしなければ第三者に対抗できず、農地であった場合は農地転用が必要となります。
遺贈には「負担付き遺贈」と呼ばれるものがあります。これは、与えた条件(負担)を履行した場合のみ遺贈が行われるという性質のものです。たとえば、被相続人の配偶者の面倒を見ることを条件に遺贈を行う、といった場合がこれに当たります。
では負担が履行されなかった場合はどうなるのでしょうか。
負担を履行しなかった場合には、多くは遺言執行者や相続人から、遺贈の取り消しを請求されることとなります。この場合の遺贈する予定だった財産は負担付き遺贈者には渡されず、他の相続人に渡ることとなります。相続人が複数いる場合は、この部分について再度分割協議が行われます。
では負担の大部分は履行したが、全部の履行は行われなかった場合はどうでしょうか。判例では遺贈が認められた場合があります。当然負担を行った程度だけではなく、様々な状況も異なると思いますので、個別具体的に判断する必要があるということでしょう。
「死因贈与」とはどのようなものでしょうか。財産を与える者を「贈与者」、受ける者を「受贈者」とよびますが、これはお互いの契約になりますので、受贈者が一方的に放棄することはできません。死因贈与の際に納める税金も遺贈同様、贈与税ではなく相続税になります。
なお死因贈与の場合も条件付きの贈与があり、これを「負担付き死因贈与」とよびます。負担付き贈与の場合は、受贈者が亡くなる前であれば一方的に破棄することができますが、負担が履行され始めた場合には撤回することはできません。
https://www.yuigon-souzoku-gunma.com/category2/entry65.html
READ MORE
今日朝の天気予報でGW後半の天気について話していました。1週間前には後半は荒れる見込みだと行っていたので、一安心ですね。土日休みの方は羽を伸ばして、サービス業や小売業の方は書き入れ時。世間全般、天気の効果は大きいですね。
ここのところ天気予報がよく当たるなと感じていますが、1週間程度先の予報では、雨予報が晴れに変わるケースが多いかなとも感じています。天気予報の精度の問題ではなく天候が落ち着いている年ということなんでしょうが、ここ3ヶ月では群馬の雨量も平年を若干下回っていますね。夏も暑いようですし、また館林の話題も多くなるでしょう。
GW後半は実家の静岡に帰ります。昔は子供4人とワイワイ帰っていましたが、世代も引き継がれてしまいましたね。日曜日にお土産のハラダのラスクを買い込んできます。
今日は2月に法制審議会より法務大臣に答申された、相続分野に関する民法改正について書いてみます。
民法については昨年120年ぶりに契約や債権関係の改正法が国会で成立し、2020年4月1日に施行されます。相続分野についてはこれまでも社会情勢の変化に即して改正が行われ、配偶者や非嫡出子の法定相続分の割合等が改められてきましたが、今回改正案のポイントは次のとおりです。
①配偶者の居住権を保護するための方策
②遺産分割に関する見直し等
③遺言制度に関する見直し
④遺留分制度に関する見直し
⑤相続の効力等(権利及び義務の承継等)に関する見直し
⑥相続人以外の者の貢献を考慮するための方策
まず配偶者(以下妻とします)の居住権を保護するための方策についてみてみます。
現行法では被相続人の死亡後に被相続人名義の自宅に妻のみが居住していた場合でも、子がいた場合には妻の法定相続分は2分の1であり、仮に現金預金等の相続分が少なかった場合には、2分の1を超えた分の自宅の評価額分を子に渡さなくてはならないケースが出てきます。
妻と子の折り合いが悪かったりして子から請求された場合には、現実に妻が自宅を処分して相当分を子に渡すというケースもあるようです。
例として妻と子がひとりいるケースです。自宅の評価額が2000万円で預貯金が1000万円、相続額の合計が3000万円とします。この場合は妻も子も法定相続分は1500万円となります。預貯金を子がすべて相続しても500万円足りませんので、この場合は残りの500万円を子が妻に主張することができます。妻としてはやむをえず自宅を処分して、その分を子に渡すこととなります。これでは被相続人の死亡により妻が困窮する事態に陥ってしまいます。
今回の改正案では超高齢社会を見据えて、高齢の妻の生活や住居を確保するための内容が盛り込まれています。
まず要項に明記されたのが「配偶者居住権」です。文字通り妻が自宅に住み続けることのできる権利であり、所有権とは異なって売買や譲渡はできません。居住権の評価額は住む期間によって決まり、居住期間は一定期間または亡くなるまでのいずれかの期間で、子との協議で決めます。
前述のケースで妻の居住権の評価額が1000万円だったとしますと、妻は法定相続分1500万円のうち1000万円分の居住権と残り500万円分の預貯金を相続することとなります。子は自宅の評価額2000万円から居住権を引いた1000万円分の所有権と、預貯金500万円を相続することとなります。妻が住んでいるあいだの必要経費は妻が負担しますが、固定資産等の税制についてはまだ決まっていません。
次の遺産分割に関する見直し等についてですが、現行法では妻が自宅等を生前贈与されていたとしても、自宅も遺産分割の対象となってしまいます。ですので前述のケース同様となります。
要綱では結婚から20年以上の夫婦に限り、自宅が遺産分割の対象から除外されることになります。前述のケースでは遺産分割の対象となるのは預貯金1000万円のみとなり、妻と子にそれぞれ2分の1づつが相続されます。これも長年連れ添った妻への配慮であり、高齢で再婚した場合等と区別するものです。期間は延期間であって離婚を挟んでも問題はありませんが、事実婚や同性婚は対象となりません。
3つめは遺言制度に関する見直しです。昨今は自筆証書遺言への関心も高まってきているようですが、現行民法ではすべての文言が自署である必要があります。改正案では自筆証書遺言に関しすべてが自署である必要はなく、財産目録等はパソコン作成のものを添付することでも可能となります。ただし各ページへの署名押印は必要となります。
また自筆証書遺言の保管制度が新たに創設され、遺言者は自筆証書遺言を各地の法務局に保管するよう申請することができ、死亡後は相続人等が保管先法務局に対して遺言書の閲覧請求等をすることができます。その際法務局は、他の相続人等に対しては通知をだすこととなります。
法務局が保管していた自筆証書遺言は検認を要しません。ただ公正証書遺言と異なり、法務局保管の自筆証書遺言が必ずしも最終最新のものではないおそれは残りますので、探索や確認は必要となります。
4つめは遺留分制度に関する見直しです。遺留分減殺請求権の効力については、受遺者等に対して遺留分侵害額に相当する金銭の支払いを請求することができるようになり、権利行使により遺留分侵害額に相当する金銭債権が発生するという考え方が採用されます。
また遺留分減殺請求の対象となる遺贈・贈与が複数存在する場合については現行法の規定に加えて、減殺の割合についてはこれまで解釈によっていたものが、今回案では明文化されています。遺留分の算定方法については現行法の相続開始の1年前にした贈与に加え、相続人贈与は相続開始前の10年間にされたものが算入対象となります。
5つめは相続の効力等(権利及び義務の承継等)に関する見直しについてです。これは遺言などで法定相続分を超えて相続した不動産等は、登記をしなければ第三者に権利を主張できないというものです。
最後に相続人以外の者の貢献を考慮するための方策についてです。現行法では寄与分については相続人にのみ認められていましたが、改正案では相続人以外の被相続人の親族が被相続人の介護をしていた場合、一定の要件を満たせば相続人に金銭請求できる こととなります。
被相続人の親族とは、6親等以内の血族および3親等以内の血族の配偶者が対象となります。
https://www.yuigon-souzoku-gunma.com/
READ MORE
今日は遺言書のない相続について記載します。
■筆者の相続ホームページ
https://www.yuigon-souzoku-gunma.com/category13/
相続は多かれ少なかれ突然発生します。亡くなられた方が長く病で伏せってらしても、そのような状態ではなかなか事前に相続のことまで気が回りません。その方ご自身が相続人の方の今後を考えられて遺言書を作成する場合もありますが、考えている内に遺言書自体を作成する認知能力などが失われてしまいます。
では突然やってきた相続の場合どうすれば良いでしょうか。当面は配偶者やお子さんなどの一番身近な方が死亡届や年金、税金関係など役所の手続きをすませたり、金融機関に連絡をされると思います。当面葬儀などの資金が必要になるでしょうから、必要額を事前に亡くなられた方の口座から引き出しておく必要もあります。
とりあえずの段取を終え落ち着かれたら、次は相続について考えなければなりません。一般的に被相続人(亡くなられた方)の財産には、現金や預貯金の他、不動産があります。その他有価証券等がある場合もあります。これらを相続人全員で協議し、それぞれの取り分を決めなくてはなりません。
まず配偶者の方やお子さんなどの一番身近な方が主導となり、相続人に当たりを付けます。そこから関連するすべての戸籍を取り、並行してすべての財産を探索してまとめ上げます。身近の方が亡くなられてそこまで気が回らないこともあるでしょうが、できる限り早く手を付けることが肝要です。お忙しければ当職のような行政書士などの代理人に依頼することもお勧めします。
なぜ急がなければならないかというと、相続には法律でいろいろな期限が決められているからです。例えば3ヶ月以内にしなければならないことは、財産を相続するか放棄するかの決断です。相続放棄は3ヶ月以内に手続きをしないと、以降は相続放棄ができなくなります。たとえ借金が残された財産より多くても、負債も含めて相続人に法定相続分だけ相続され、被相続人の借金を返済しなければならなくなります。多くの借金が想定される場合には、非常に重大な期限になります。
また逆に相続財産が多い場合も重要な期限があります。それは10ヶ月以内に相続税を納めなければならないことです。期限内でしたら住宅などの特例措置もあります。相続財産が多い方は、出来れば早めに行政書士などの専門家に依頼し、速やかに相続手続きに着手されることをお勧めします。
READ MORE
今日は公正証書遺言を作成する際のメリット・デメリットについて書いていきます。
まずデメリットは
①遺言書作成に費用がかかる
②公証役場に出向いて作成し、2名以上の証人が必要
③遺言書の内容を秘密にできないこと
です。
①については、自筆証書遺言とは対照的に当然費用が発生します。行政書士が協力する場合にはその報酬と、公証人への手数料が必要になります。公証人の手数料は遺言に記載される、目的の財産の額によって異なります。
例えば3000万円までは23000円、5000万円までは29000円になります。これは相続人1名あたりの額であって、相続人が複数いる場合は、相続人それぞれの手数料を算出し、相続人全員分を足し込みます。
例えば相続人が子供2人であり、それぞれが2000万円相当の財産を相続したとします。その場合の基本手数料は、23000円+23000円=46000円ということになります。それに総額が1億円以下の場合は11000円が加算されます。
少なからぬ金額になりますが、もとより公正証書遺言書を遺される方はご家族の相続の負担を減らすことを願ってすることですので、円満・安心への対価としては相当額として考えられる場合が多くなります。
②公正証書の作成については、厳密な方法が取られます。公証人の前で遺言者が遺言書の内容について口述するか、公証人が遺言書の内容を読み上げて遺言者と証人の確認をとるという方法によって行われます。ここで遺言者に行為能力があるかどうかも判断します。
証人も公正証書を作成する重要な要件になりますので、途中退出することは許されず、作成の最初から最後まで立ち会うこととなります。
③については公正証書作成の過程で、内容が公証人や証人にわかることとなります。当然公証人や証人には守秘義務がありますので、ここから外部に内容が漏れる心配はありません。他の相続人等については内容を知ることはできません。
ではメリットはどのようなものになるでしょうか。
①最終的に法律の専門家である公証人が関与しますので、方式不備や内容の不備による無効は回避できます。
②遺言書が公証役場に保管されるので、紛失や改ざん等のおそれはありません。
③遺言者の死後、相続人が容易に探すことができます(相続が開始された場合、遺言書の存在を知らない場合でも通常は段取りとして公証役場を当たります)。
④家庭裁判所での「検認手続き」は不要です。
⑤自分で直接作成することができなくても、遺言能力があれば作成することができます。
⑥公正証書遺言の場合は、遺言書の内容がほぼ確実に実現されます。
自筆証書遺言の記事で書きましたが、自筆証書遺言のデメリットとされていることの多くは、法律の専門家が関与しないことで起こるものです。公正証書遺言の場合は作成の過程で専門家が必ず関与しますので、そういったトラブルを防ぐことができます。
ただ自筆証書遺言も、費用がかからず手軽に書く事ができるというメリットは大きいものですので、できれば自筆証書遺言を欠かれる際にも、行政書士のアドバイスに従って(費用はかかりますが)書かれることをお勧めします。
READ MORE