今日は自筆証書遺言のメリット・デメリットについて書いていきます。
自筆証書遺言については手軽に書く事ができますので、一般的な遺言書としてまず思い浮かぶのは自筆証書遺言になると思います。この手軽さこそが諸刃の剣として、メリット・デメリットを生むことになります。
まずメリットについて見ていきましょう。自筆証書遺言のメリットは、
①自分ひとりで手軽に作成できる
②作成に費用がかからない
③遺言書の内容を秘密にしておける
シンプルですが、これらのメリットに尽きます。逆に言うと十分な知識があって、保管や亡くなった後の手続き等も万全な体制を取ることができれば、自筆証書遺言で作成することはメリットが大きいと思います。
デメリットはこれと裏腹になります。自分ひとりで作成することによるリスクが大きなものとなります。デメリットは、
①要件が厳格であり、書き方を間違えると法的効果を生じない
②遺言者の死後遺言書が発見されないおそれがある
③遺言書を一部相続人により破棄、改ざんされるおそれがある
④遺産分割協議後に発見され、協議がやり直しとなる
⑤相続人が必ず家庭裁判所に「検認」手続きを行わなくてはならない
⑥本人が作成したことの証明がむつかしく、遺言書の内容の信ぴょう性が疑われる
⑦自筆である証明がむつかしい
⑧遺言書の内容が曖昧であったり、法律的な疑義が生じるおそれがある
⑨遺言書の内容が偏ったものになるおそれがある
等です。
これらはあくまでトラブルを起こす可能性を秘めていることであり、必ずしも起こるものばかりではありません。しかし発生した場合には遺言書が無効となるばかりではなく、遺言書の存在自体が相続人にとってとんでもない迷惑を掛けることになります。
基本的には、遺言者がひとりで書く事によるリスクになります。ひとつひとつ見ていきましょう。
①については要件が極めて厳格であり、方式を間違えると遺言書自体が法的に無効になります。この場合は相続人全員が遺言者の意思を汲んでくれれば良いですが、相続人がひとりでも反対すれば、遺言書は無効とされます。遺言者の意思は反映されず、相続は遺言書がなかった場合の遺産分割協議が行われることになります。加除訂正の際の方式不備についても前回記事に書いたとおりになります。
次の②ですが、自筆遺言書は現状は保管制度がないため、基本ご自分が保管することになります。一般的にはご自宅や銀行の貸金庫等に保管されますが、これが発見されない場合があります。遺言書のない相続の場合は、相続人の方がまず遺言書を探しますが、見つからない場合は遺言書がなかったものとされます。相続人側から見れば当然そう考えます。
③では遺言書が見つかった場合でも、その見つけた者によっては、悪意で破棄したり改ざんしたりする可能性も否定できません(破棄や改ざん等が判明した場合は、その者は欠格者として相続人の地位を失います)。
④では、探しても見つからなかった場合は相続人全員で速やかに遺産分割協議を行い、各相続人の相続分を決めます。これには相続人全員の合意が必要ですのでやっかいなものになりますが、万が一後から法律効果のある遺言書が出てきた場合には、これまた厄介なことになります。遺言書によって有利な相続をされる者がいた場合は、その者の請求によって相続がやり直しになる可能性があります。
なお平成30年7月に相続遺言に関する改正民法が成立し、平成30年7月13日に交付されました。これによって新たに、法務局での自筆証書遺言書の保管制度が設けられ、公布の日から2年以内に施行されることになります。
詳細な内容は現時点では詰められていませんが、自筆証書が法務局に保管される制度であり、「検認」手続きも不要になります。これによって前述の②③④の問題解消が期待されます。⑤についても同様で、保管された自筆証書遺言については、相続人に負担の大きい「検認」制度が適用されないこととなりました。
では⑦についてはどうでしょう。自筆である限りついてまわる内容ですが、実際に筆跡鑑定には専門家が鑑定しても困難があるようです。疑義を持つ者がいた場合には裁判で争われることもあり、近年では有名な事件で本人直筆であることが覆されたこともあるようです。
⑧および⑨については、本人がひとりで書く事によるトラブルです。法律を知らなかったり、感情が偏ったりしていた場合に起こり得る問題です。これらは専門家に作成を協力してもらうことで解決することはできます。
以上、自筆証書遺言についてはメリット以上にデメリットが大きく、トラブルが起こった際には、良かれと思って遺言書を書かれたこと自体が迷惑になってしまう場合もあります。
自筆証書遺言のメリットは大きなものですので、作成を否定するものではありませんが、作成する場合はくれぐれも慎重を期すことをアドバイスするとともに、できれば専門家の手を借りることが賢明であると付け加えておきます。
Related Posts
今日は公正証書遺言について書いていきます。
まず「公正証書遺言」ます。の作成方法です。最終的には公正証書遺言は「公証役場」で作成することになりそこに向かっての手順ということになります。もちろん行政書士を介せずご自分おひとりで原案を作成することもできます。その場合でも最終的には公証人が関与しますので、法的効果が欠如することはありませんし、内容的な不備も排除されます。保管の問題もクリアされます。
しかし公証人自体は書かれている内容自体に関与するものではありませんので、例えば「財産のすべてを愛人に与える」などという作成できないもの(この場合は公序良俗に反する)以外は作成されます。
また公証人によっては遺留分を考慮しない遺言、例えば長男に財産の3分の2をあげて次男には3分の1、長女には相続しないという内容の遺言書でも作成されてしまう場合があります。ですのでここでも作成にあたっては、行政書士に相談されて作成されることをお勧めします。
今回の記事においては、行政書士に依頼された場合の段取りにしたがって作成方法を書いていきます。
まず相談者様から作成代行の依頼があった場合は、遺言者様から契約書をいただくくとともに、署名捺印の委任状をいただきます。印は実印で捺印していただきます。また併せて印鑑登録証明書もいただきます。
公正証書遺言を作成するためには、相続人を調査し、相続財産を調査します。相続人については大方の場合は配偶者と子供などの知れている相続人になりますが、より確実な遺言書とするために、遺言者の出生から現在までの戸籍謄本および、推定相続人の戸籍謄本を取得して「相続関係説明図」を作成します。
なお公証役場には遺言者と相続人の続柄がわかる戸籍謄本があれば問題ありませんので、「相続関係説明図」を作成しない場合は、最低限これがあれば足ります。戸籍謄本は行政書士が「職務上請求書」というものを使用して、役所より取得します。
次は「財産目録」を作成します。遺言者から不動産や預貯金、証券類などの財産を申告してもらい作成します。遺留分の計算等でこの時点の財産額を知る必要がありますので、不動産の財産額について確認します。
この時点で「不動産の全部事項証明書」と念のために公図等も取得しておきます。併せて価格は路線価等で再確認します。預貯金については直近の通帳をコピーし、証券類は証書等を確認します。動産類は自動車の車検証の写や貴金属等の鑑定書なども用意します。
この際に忘れてならないのは、負債についてもきちんと確認することです。プラスの財産は遺言書とおりに相続されますが、負債については法定相続分とおりに相続されます。仮にプラスの財産よりマイナスの財産の方が多かった場合は相続放棄になりかねませんので、注意が必要です。以上から「財産目録」を作成します。
これらをもとに遺言書の文案を決めていきます。まず相続人を決め、遺贈等を決めます。それから各相続人の相続分を決めていきます。相続財産の配分については当然遺言者の判断になりますが、遺留分等についても配慮した方がトラブルは回避することができます。
不動産については明確に記載しますが、預貯金については特定の額を記載せず3分の1づつでも良いですし、1000万円を長男に、残りを次男に等の表現でも構いません。財産目録に記載されない細々とした動産等もありますので、遺言者所有のその他すべての財産を長男○○に相続させるの条項も記載します。
あとは墓や仏壇を管理していく「祭祀主催者」や「遺言執行者」等を記載していきます。祭祀主催者の条項を加えた場合は、公証人より別途手数料が加算されますので注意してください。
最後に「付言」を記します。文案が作成できたら依頼者と確認を取り、加筆修正の後文案を合意します。それから行政書士が公証人と文案の打ち合わせを行い、必要書類を提出します。公証人から文案と費用が提出されるので、依頼者と最終確認を行ないます。
合意ができたら公証役場へ出向く日を決め、当日は行政書士と遺言者本人、もうひとりの証人とともに公正証書遺言を作成します。当日は次の段取りで公正証書遺言が作成されていきます。
①公証人が遺言者本人と証人2名(当職ともう1名の証人)の氏名・生年月日・住所・職業を質問し、遺言者と証人が本人確認ができる書類を提示します。
②公証人が遺言者に遺言の内容を確認します。
③公証人が遺言者と証人に、遺言書を配布し口述します。
④遺言者と証人が遺言書の内容を確認し、公正証書遺言に各自が署名捺印をします。この際は遺言者は実印を用意します。証人は認印でも構いません。
⑤公証人が署名捺印をします。
以上で公正証書遺言の完成です。
⑥遺言者が公証役場に手数料を現金で支払います。
⑦公正証書遺言の原本は公証役場に保管され、遺言執行者に「正本」が、遺言者に「謄本」が渡されます。
「正本」「謄本」の保管には注意が必要ですが、銀行の貸金庫に預けてしまうと開けるには相続人全員の署名捺印が必要になりますので、注意が必要です。
公正証書遺言であってもいつでも撤回をすることができます。
最後に作成する際の言語ですが、自筆証書遺言や秘密証書遺言は作成する言語は外国語でも構いませんが、公正証書遺言は日本語で作成しなければなりません。
READ MORE
今日は相続にも大きく関係してくる、親族というものについて書いていきます。
相続を受けることのできる者(相続人)は「相続人」である「配偶者」「子」「直系尊属」「兄弟姉妹」になりますので、親族の範囲を見た上で、これらの者がどの位置にいるのかを見てみます。
また今回成立した相続関係の民法改正において、「相続人以外の親族の貢献を考慮する方策」が加えられましたので、今まで以上に「親族」という言葉が使われる機会が多くなると思います。
https://www.yuigon-souzoku-gunma.com/category13/entry69.html
「親族」とはどのようなものを言うのでしょうか。民法における「親族」とは、次の者を言います。
①6親等以内の血族
②配偶者
③3親等以内の姻族
です。
まず「血族」とは、血縁関係のある者相互間(誰から見てもお互いに)および、法的に血縁があると制度上みなされる(擬制)者相互間を言います。前者を「自然血族」、後者を「法定血族」と言います。
「自然血族関係」は出生によって生じ、死亡によって終了します。「法定血族関係」は養子縁組によって生じ、離縁や縁組みの取り消しによって終了します。
次の「配偶者」は、婚姻によって戸籍上の地位を得た者になりますが、配偶者は血族にも姻族にも属さず親等もありません。
「姻族」とは「配偶者側の血族あるいは血族の配偶者相互間」を言います。例えば配偶者の父や、本人の父の兄弟(叔父)の配偶者は姻族になります。「姻族関係」は配偶者を通じての関係になりますので、配偶者の一方の血族と他方の血族は姻族にはなりません。具体的に言うと、本人の父と配偶者の父は姻族関係には当たりません。
また姻族関係は婚姻によって生じ、離婚によって終了することになります。離婚した元配偶者の親とは知り合いではあっても、法的つながりはなくなるということです。これは離婚の場合であり、死別の場合は届出を行わない限りは姻族関係は当然には消滅しません。
では先に出てきた「親等」とはどのようなものでしょうか。
「親等」とは親族間の遠近度を比較する尺度であり、親族間の「世代」によって決まります。本人から見て「世代」がひとつ変われば1親等という数え方をします。
相続人に当てはめて見ますと、配偶者に親等はありません。子と直系尊属(父母)が1親等、孫や祖父母は2親等になります。兄弟姉妹は親を経由して下がりますので、これも2親等と数えます。本人の叔父や叔母は祖父母を経由しますので3親等、その子であるいとこは4親等になります。
親族については世代をまたがる垂直の広がりと、直系から枝分かれをした横への広がりがあります。
縦への広がりで見てみますと、本人から世代が上の者たちを「尊属」、世代が下の者たちを「卑属」と言います。ですので父は尊属、子は卑属になります。兄弟姉妹やいとこは世代が同じですので、尊属にも卑属にも当たりません。
横への広がりで見てみますと、本人から垂直に遡ることのできる父母や祖父母や曽祖父母、あるいは垂直に下がることのできる子や孫やひ孫などは「直系」になります。
縦横併せてマトリックスで見ますと、上の世代を「直系尊属」、下の世代を「直系卑属」と言います。垂直から枝分かれをした叔父叔母などは「傍系」と言います。これも上の世代を「傍系尊属」、下の世代を「傍系卑属」と言います。
整理してみますと、血族には直系血族と傍系血族があり、直系血族には直系尊属と直系卑属があります。また傍系血族にも傍系存続と傍系卑属があることになります。姻族にも同様の、直系傍系、尊属卑属の関係があります。
改正民法の特別寄与に関しては、具体的に権利の範囲にあるかは事案ごとに確認を要するとことになります。
READ MORE
遺言書がない相続が発生した場合、相続関係を確定させるために関係するすべての戸籍謄本を取得しなければなりません。
被相続人に存命の配偶者とお子さんがいらっしゃれば、1/2の遺産は配偶者の方に権利がありますが、残りの1/2はお子さんで等分します。お子さんといっても現在の配偶者の方のお子様だけではなく、離婚歴がある場合はその方との間にできたお子さん、また非嫡出子でも認知しているお子さんがあればその方、また離縁されていない養子の方も同権利になります。
相続が発生した時点ですでに亡くなられているお子さんがいらっしゃれば、そのまたお子さん(孫)が代襲相続しますので、その方々の戸籍や住民票が必要になります。戸籍を取得する際に併せて「戸籍の附票」というものも取得し、その方が引っ越された履歴を追い、現在ご存命で相続の権利があることを証明していきます。
さて、相続人が被相続人のご兄弟のみの場合は、難易度が一段上がっていきます。前述の場合同様、ご兄弟に知れていない兄弟が存命か確認していく作業が必要になります。これは被相続人のご両親の出生時に遡った(銀行等によっては出産一定年齢等の場合があります)戸籍謄本を取得し、知れていないご兄弟が存命か確認しなければなりません。
その方を含めたご兄弟が亡くなられていた場合は、同様に代襲相続が発生します。ただしお子さんの相続の場合は、代襲者の死亡による再代襲制度がありますが、兄弟姉妹の場合は再代襲は認められていませんので、それ以下の方は調べる必要はありません。
戸籍取得は場合によっては数10枚に及び、またご兄弟の場合は戸籍を取得し追跡していく権限はありませんので、行政書士にご依頼をいただければと存じます。
READ MORE
今日は遺産分割協議について書いていきます。
「遺産分割協議」とは、相続人全員で相続財産の配分や分割方法を決める協議をいいます。通常は遺言書がなかった場合に行われますが、遺言書があってもその相続分を変えるために行う場合もあります。
相続財産は分けることが容易である現金預貯金等だけでなく、通常は分けることが困難な家などの不動産である場合が多く見られます。そのような財産も相続税を納める等の都合もあり、定められた期限内にはその配分を決める必要が出てきます。
遺産分割協議は通常、相続人の代表者が中心となって進めていきます。代表者は多くの場合は一番たくさん財産を相続する者がなりますが、行政書士等の代理人の場合もあります。
協議の進め方は、概ね次のとおりになります。
①まず遺言書を探します。
②相続人を確定し、「相続人関係図」を作成します。
③相続財産を確定し、「財産目録」を作成します。
④相続人全員に連絡を取ります。
⑤遺産分割協議案を作成します。
⑥遺産分割協議開催の段取りをつけます。
⑦遺産分割協議書の案をもとに相続人全員参加の遺産分割協議を行います。
⑧相続人全員の合意により相続分を決めます。
⑨遺産分割協議が成立したら「遺産分割協議書」を作成します。
⑩遺産分割協議書をもとに、金融機関の手続きや不動産の相続登記等を行います。
以上の段取となりますが、遺言書があれば基本はそれに従って相続を行うこととなります。協議を行ったあとで遺言書が発見された場合は、相続人の主張によっては相続のやり直しとなる場合もありますので、まずは遺言書を探します。
探すのは可能性の高いところから当たりますが、親しい知り合いに士業の方などがいた場合は、そちらに相談がなかったかの確認をとります。それから公証役場に行き、公正証書遺言の存在を確認します。そこでもない場合は銀行の貸金庫や自宅を探します。
遺言書があった場合は、基本的にはそれに従いますが、自筆遺言の場合は家庭裁判所に検認の手続きをとり、その後は遺言書の真偽や合法性を確認します。最初に相続人全員での協議が整えば、遺言書があってもその合意が優先すると書きましたが、遺言執行人がいる場合はその者の執行義務との兼ね合いもありますので、必ず遺言執行人と事前に打ち合わせを行ないます。また被相続人の意思を尊重するという意味からも、出来る限りは遺言書に沿う形の執行が望まれます。
次は相続人および相続財産を確定します。相続人については通常はわかっている範囲での協議になりますが、前妻の子や認知している非嫡出子も相続人となりますので、戸籍をたどって相続人関係図を作成します。相続手続きで必要となる場合がありますので、一般的には作成することをおすすめします。
財産については心当たりのある金融機関に問い合わせを行い、また不動産等の登記簿を確認します。こちらも財産目録を作成します。そしてこれらをもとに遺産分割の案を作成します。基本的には法定相続分をもとに、相続人の寄与分や不動産の実態(配偶者が自宅に居住している等)を鑑み配分を行います。
それからその案をもとに協議を行うことになりますので、まずは相続人全員に連絡をとり、遺産分割協議を開催します。ここで注意することは、遺産分割協議は相続人全員の参加が必要となることです。海外等に居住し参加できない者も原則は参加するものとなりますので、もし参加できない場合には事前に、他の意見に従う等の同意書を取得する必要があります。
やっかいなのは行方不明者がいた場合の措置であり、この場合は家庭裁判所に「失踪申告の申し立て」等を行うこととなります。また成年被後見人等の制限行為能力者がいる場合は後見人等の代理が必要となり、未成年がいる場合は「特別代理人」による代理が必要となります。
未成年は基本的に法律行為は行えませんので、その場合は代理人が必要になります。通常の代理人はその親がなることが一般的ですが、相続の場合はその親と子で同じ相続人という利益相反の立場となるため、代理人となることができません。そのため家庭裁判所に特別代理人選任の申し立てを行うこととなります。
それらの者が整いましたら遺産分割協議を行い、原案をもとに協議を整います。協議が成立した場合は、その内容で遺産分割協議書を作成することとなります。金融機関等の相続において必要となるため、協議書はたとえ親子2人での協議の場合であっても作成します。協議が成立しなかった場合は家庭裁判所への調停の申し立てを行い、それでも整わなければ裁判ということになります。
https://www.yuigon-souzoku-gunma.com/category13/entry62.html
READ MORE
今日は相続の承認について書いていきます。
相続は被相続人の死亡によって開始されますが、その時点で相続人が決まります。法定相続人は被相続人の配偶者や子、直系尊属および兄弟姉妹に限られますが、その中の配偶者と最優先順位の者が相続を受けることになります。
https://estima21-gunma-gyosei.com/archives/412
相続人が決まれば次は相続する財産を確定させます。あらかじめ公正証書遺言などで財産目録を作成してあれば良いのですが、ない場合は不動産登記簿や金融機関への調査を行うことになります。どちらにしても不動産は名義を変えなければいけないですし故人の口座も閉鎖しなくてはなりませんので、相続人が複数いる場合は必要な書類を整えなくてはなりません。相続人関係図や遺産分割協議書と同様に、財産目録も作成しておきましょう。
不動産や現金預金を調べて、プラスの財産がマイナスの財産より多ければ普通は相続することになりますし、明らかに借金の方が多ければ相続についても考えなくてはならなくなります。そういう場合を想定して民法では相続を受ける方法を規定し、選択の余地を残しています。
ただ選択するのには3ヶ月という期間が定められており、その期間内に決定をしなければいけません。その期間を「熟慮期間」といいます。ではその選択内容について見ていきましょう。
相続を受ける承諾することを、「承認」といいます。「承認」には「単純承認」と「限定承認」があり、これに「相続放棄」を加えて、相続の方法には3種類が規定されています。
「単純承認」とは文字通り単純に相続を受けることをいいます。マイナスの財産も含めた相続財産を、相続人全員がそのまま受け入れるものです。ですので万が一マイナスの財産の方が多かった場合でも、単純承認を選択した場合にはその負債等も無限に負わなければいけません。
自ら選択した場合はもちろん、自ら単純承認を選択しない場合でも、承認の意思表示をしないまま3ヶ月を経過してしまった場合や、相続財産の全部または一部を処分してしまった場合も単純承認をしたとみなされてしまいます。これらは法定単純承認と呼ばれます。大きな債務等のあることがわかっている場合には、くれぐれも熟慮期間を意識し、早めに財産目録を作成しましょう。
「限定承認」とは、マイナスの財産が多かった場合でも相続財産の限度内において債務を弁済すればよいというものです。債務が相続したプラスの財産を超えた場合には、支払いの義務はありません。ただ限定承認の場合は手続きが非常に面倒なものとなります。
まず財産目録を用意し、これを家庭裁判所に提出して申請することになります。申請する場合には共同相続人全員一緒にしなければなりません。ひとりでも反対をしたり単純承認をしてしまった場合にはすることができません。ですので、一人が財産を処分してしまった場合には、残りの共同相続人も申請することはできなくなってしまいます。なお共同相続人のうちの誰かが相続放棄をした場合には、残りの相続人全員で限定承認を申請することができます。
「相続放棄」とはマイナス財産が超過している等の理由で、相続を受けない選択をすることです。相続放棄をした場合は、最初から相続人ではなかったものとみなされます。ですので欠格や廃除の場合と異なり、代襲相続も認められません。
ただ相続放棄がなされた場合でも、その債務等が当然になくなるわけではありません。他の相続人に相続されていきます。プラスの財産は遺言等によっては法定相続分通りには配分されませんが、マイナスの財産は法定相続分通りに配分されます。ですので残った債務や連帯保証人の立場などは、他の相続人間で法定相続分通りに相続されることとなります。
相続放棄をしても単純に債務から逃れられるという性質のものではありませんので、放棄する際には事前に他の相続人と相談をし、のちのちの関係を壊さないようにしたほうが賢明だと思われます。
http://yuigon-souzoku-gunma.com/category13/entry46.html
READ MORE
遺産分割協議に請われて立ち会うことがあります。当然交渉に関与したり、協議自体に関わることはありませんが、相続人や財産関係等で差し支えない部分については、調査した内容などにお答えすることになります。公正証書遺言があればその内容にしたがって相続を行っていけばよいですし、遺留分が発生する場合は、問われれば遺留分減殺請求権(7月1日からは遺留分侵害額請求権)についてご説明することになります。
相続人が配偶者とその子たちであって、特段不仲でなければ代表相続人の方(通常は配偶者の方か高齢であれば長男等)がリードして、あうんでそれぞれの相続分を決めていかれることになると思います。通常は相続人がたとえ少人数であっても単独相続でない限りは、不動産登記や銀行の払い戻しに、「遺産分割協議書」「財産目録」「相続人関係説明図」を求められます。
まず相続財産をキチンと整理して財産目録を作成します。ここではプラスの資産だけでなく、負債などのマイナスの資産も明確に調査する必要があります。借金をしていた可能性があるのに単純に相続をしてしまいますと、負債の方が大きいマイナスの相続になってしまいます。
マイナスの相続の場合は、3ヶ月以内に相続放棄の手続きをとれば、負債を含めた一切の遺産相続を放棄することができます。3ヶ月というのはここで重要な期間になってきます。もし安易に一部の財産を処分してしまったり、3ヶ月を過ぎてしまいますと、「単純承認」をしたことになり、もう相続放棄をすることができなくなり、負債の一切も相続人全員で返済する義務が生じてしまいます。遺産相続を受けるかどうかの判断材料とすることが、「財産目録」を作成することの目的のひとつになります。また相続人全員で合理的に遺産分割するための判断材料になる書類でもあります。
次の「相続関係説明図」とは、法定相続人全員の相続関係を証明した一覧になります。遺言書がなければこれを基に各自の相続分を調整していきますし、遺言書があれば遺留分算定の基礎となります。相続税には基礎控除というものがありますが、ここで法定相続人の人数を確定しませんと、控除額を確定することもできません。
また調べなくても明らかに法定相続人が確定できる場合は大きな問題はないですが、被相続人が離婚をしていた場合や人間関係が複雑な場合には、戸籍を厳格にたどって相続人を確定しておきませんと、後からあたふたする事態となります。
普段わかっている相続人以外に相続人がいる場合(離婚した妻との間にできた子や認知した子など)は、相続人の特定をしっかりしておかないとトラブルの原因になります。いいわいいわで現在生活している親子だけで相続をしてしまうと、後からそれらの相続人が現れた場合には相続のやり直しになってしまいますので注意が必要です。もっとも登記や払い戻しの際もすべての戸籍謄本も求められますので、相続人の確定は必須になります。「遺産分割協議書」と併せ、過去ブログやホームページで確認下さい。あとは後編に記載します。
READ MORE
今日は遺言書のない相続について記載します。
■筆者の相続ホームページ
https://www.yuigon-souzoku-gunma.com/category13/
相続は多かれ少なかれ突然発生します。亡くなられた方が長く病で伏せってらしても、そのような状態ではなかなか事前に相続のことまで気が回りません。その方ご自身が相続人の方の今後を考えられて遺言書を作成する場合もありますが、考えている内に遺言書自体を作成する認知能力などが失われてしまいます。
では突然やってきた相続の場合どうすれば良いでしょうか。当面は配偶者やお子さんなどの一番身近な方が死亡届や年金、税金関係など役所の手続きをすませたり、金融機関に連絡をされると思います。当面葬儀などの資金が必要になるでしょうから、必要額を事前に亡くなられた方の口座から引き出しておく必要もあります。
とりあえずの段取を終え落ち着かれたら、次は相続について考えなければなりません。一般的に被相続人(亡くなられた方)の財産には、現金や預貯金の他、不動産があります。その他有価証券等がある場合もあります。これらを相続人全員で協議し、それぞれの取り分を決めなくてはなりません。
まず配偶者の方やお子さんなどの一番身近な方が主導となり、相続人に当たりを付けます。そこから関連するすべての戸籍を取り、並行してすべての財産を探索してまとめ上げます。身近の方が亡くなられてそこまで気が回らないこともあるでしょうが、できる限り早く手を付けることが肝要です。お忙しければ当職のような行政書士などの代理人に依頼することもお勧めします。
なぜ急がなければならないかというと、相続には法律でいろいろな期限が決められているからです。例えば3ヶ月以内にしなければならないことは、財産を相続するか放棄するかの決断です。相続放棄は3ヶ月以内に手続きをしないと、以降は相続放棄ができなくなります。たとえ借金が残された財産より多くても、負債も含めて相続人に法定相続分だけ相続され、被相続人の借金を返済しなければならなくなります。多くの借金が想定される場合には、非常に重大な期限になります。
また逆に相続財産が多い場合も重要な期限があります。それは10ヶ月以内に相続税を納めなければならないことです。期限内でしたら住宅などの特例措置もあります。相続財産が多い方は、出来れば早めに行政書士などの専門家に依頼し、速やかに相続手続きに着手されることをお勧めします。
READ MORE
今日朝の天気予報でGW後半の天気について話していました。1週間前には後半は荒れる見込みだと行っていたので、一安心ですね。土日休みの方は羽を伸ばして、サービス業や小売業の方は書き入れ時。世間全般、天気の効果は大きいですね。
ここのところ天気予報がよく当たるなと感じていますが、1週間程度先の予報では、雨予報が晴れに変わるケースが多いかなとも感じています。天気予報の精度の問題ではなく天候が落ち着いている年ということなんでしょうが、ここ3ヶ月では群馬の雨量も平年を若干下回っていますね。夏も暑いようですし、また館林の話題も多くなるでしょう。
GW後半は実家の静岡に帰ります。昔は子供4人とワイワイ帰っていましたが、世代も引き継がれてしまいましたね。日曜日にお土産のハラダのラスクを買い込んできます。
今日は2月に法制審議会より法務大臣に答申された、相続分野に関する民法改正について書いてみます。
民法については昨年120年ぶりに契約や債権関係の改正法が国会で成立し、2020年4月1日に施行されます。相続分野についてはこれまでも社会情勢の変化に即して改正が行われ、配偶者や非嫡出子の法定相続分の割合等が改められてきましたが、今回改正案のポイントは次のとおりです。
①配偶者の居住権を保護するための方策
②遺産分割に関する見直し等
③遺言制度に関する見直し
④遺留分制度に関する見直し
⑤相続の効力等(権利及び義務の承継等)に関する見直し
⑥相続人以外の者の貢献を考慮するための方策
まず配偶者(以下妻とします)の居住権を保護するための方策についてみてみます。
現行法では被相続人の死亡後に被相続人名義の自宅に妻のみが居住していた場合でも、子がいた場合には妻の法定相続分は2分の1であり、仮に現金預金等の相続分が少なかった場合には、2分の1を超えた分の自宅の評価額分を子に渡さなくてはならないケースが出てきます。
妻と子の折り合いが悪かったりして子から請求された場合には、現実に妻が自宅を処分して相当分を子に渡すというケースもあるようです。
例として妻と子がひとりいるケースです。自宅の評価額が2000万円で預貯金が1000万円、相続額の合計が3000万円とします。この場合は妻も子も法定相続分は1500万円となります。預貯金を子がすべて相続しても500万円足りませんので、この場合は残りの500万円を子が妻に主張することができます。妻としてはやむをえず自宅を処分して、その分を子に渡すこととなります。これでは被相続人の死亡により妻が困窮する事態に陥ってしまいます。
今回の改正案では超高齢社会を見据えて、高齢の妻の生活や住居を確保するための内容が盛り込まれています。
まず要項に明記されたのが「配偶者居住権」です。文字通り妻が自宅に住み続けることのできる権利であり、所有権とは異なって売買や譲渡はできません。居住権の評価額は住む期間によって決まり、居住期間は一定期間または亡くなるまでのいずれかの期間で、子との協議で決めます。
前述のケースで妻の居住権の評価額が1000万円だったとしますと、妻は法定相続分1500万円のうち1000万円分の居住権と残り500万円分の預貯金を相続することとなります。子は自宅の評価額2000万円から居住権を引いた1000万円分の所有権と、預貯金500万円を相続することとなります。妻が住んでいるあいだの必要経費は妻が負担しますが、固定資産等の税制についてはまだ決まっていません。
次の遺産分割に関する見直し等についてですが、現行法では妻が自宅等を生前贈与されていたとしても、自宅も遺産分割の対象となってしまいます。ですので前述のケース同様となります。
要綱では結婚から20年以上の夫婦に限り、自宅が遺産分割の対象から除外されることになります。前述のケースでは遺産分割の対象となるのは預貯金1000万円のみとなり、妻と子にそれぞれ2分の1づつが相続されます。これも長年連れ添った妻への配慮であり、高齢で再婚した場合等と区別するものです。期間は延期間であって離婚を挟んでも問題はありませんが、事実婚や同性婚は対象となりません。
3つめは遺言制度に関する見直しです。昨今は自筆証書遺言への関心も高まってきているようですが、現行民法ではすべての文言が自署である必要があります。改正案では自筆証書遺言に関しすべてが自署である必要はなく、財産目録等はパソコン作成のものを添付することでも可能となります。ただし各ページへの署名押印は必要となります。
また自筆証書遺言の保管制度が新たに創設され、遺言者は自筆証書遺言を各地の法務局に保管するよう申請することができ、死亡後は相続人等が保管先法務局に対して遺言書の閲覧請求等をすることができます。その際法務局は、他の相続人等に対しては通知をだすこととなります。
法務局が保管していた自筆証書遺言は検認を要しません。ただ公正証書遺言と異なり、法務局保管の自筆証書遺言が必ずしも最終最新のものではないおそれは残りますので、探索や確認は必要となります。
4つめは遺留分制度に関する見直しです。遺留分減殺請求権の効力については、受遺者等に対して遺留分侵害額に相当する金銭の支払いを請求することができるようになり、権利行使により遺留分侵害額に相当する金銭債権が発生するという考え方が採用されます。
また遺留分減殺請求の対象となる遺贈・贈与が複数存在する場合については現行法の規定に加えて、減殺の割合についてはこれまで解釈によっていたものが、今回案では明文化されています。遺留分の算定方法については現行法の相続開始の1年前にした贈与に加え、相続人贈与は相続開始前の10年間にされたものが算入対象となります。
5つめは相続の効力等(権利及び義務の承継等)に関する見直しについてです。これは遺言などで法定相続分を超えて相続した不動産等は、登記をしなければ第三者に権利を主張できないというものです。
最後に相続人以外の者の貢献を考慮するための方策についてです。現行法では寄与分については相続人にのみ認められていましたが、改正案では相続人以外の被相続人の親族が被相続人の介護をしていた場合、一定の要件を満たせば相続人に金銭請求できる こととなります。
被相続人の親族とは、6親等以内の血族および3親等以内の血族の配偶者が対象となります。
https://www.yuigon-souzoku-gunma.com/
READ MORE
相続は突然にやってくる場合もあります。相続人の方にとっては亡くなられた方の財産を受けられるものですから、概ねメリットがあるものです。しかし一方では、ご家族や身内の方を失ったという、心身ともに非常に辛い時期になります。
そんな中にあって、相続は嫌でもやってきます。遺言書がなく、相続人が複数おられる場合には、決められた期限内に遺産分割協議というものを開き、相続人全員でそれぞれの相続分を決めなくてはなりません。
財産の多くを現金預金が占めれば良いのですが、不動産が多くを占める場合など、皆さんの不満なく分割するにはやっかいな問題が生じることも多いものです。また財産や相続人を調べ、いくつもの書類を作成する必要もあります。
普段は考えることもない遺言書ですが、そのような際は身にしみてその重要さがわかります。遺言書作成をお悩みの際は是非とも当事務所にご相談下さい。
https://www.yuigon-souzoku-gunma.com/category2/
READ MORE
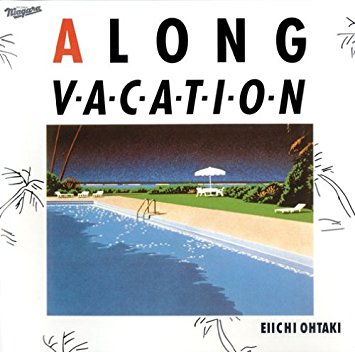
大瀧詠一さんはご存知でしょうか。ええもちろんあの大瀧詠一さんです。ちょっと古い話になるので年齢が分かってしまいますが。
子供の頃三ツ矢サイダーのCMの歌が新鮮でしたが、手塚さとみさんの記憶が強かったんですね。でも調べたら大瀧さんの歌が使われていた年は、風吹ジュンさんと秋吉久美子さんのようですね。どちらもとても可愛くて記憶に残っています。
大瀧詠一さんを本格的に好きになったのはやはり1981年3月21日発売の「A LONG VACATION」からですが、今でもよく聞いています。その時々の思い出もよみがえり、今でも新鮮ですしとても甘酸っぱい(古いですが)アルバムです。
2年前に「DEBUT AGAIN」が発売されたときはアマゾンで予約して買いましたが、この中の「風立ちぬ」も想い出深く、今でもカラオケでは歌います。言うまでもなく松田聖子さんの歌ですが(一番好きな歌です)、「DEBUT AGAIN」の音源は、大瀧さんが一度だけコンサートで歌ったライブでのものですね。YouTubeでは聞いていた幻の音源ですが、1981年12月3日に渋谷公会堂で行われたあの伝説の「ヘッドフォン・コンサート」からのライブ音源です。
実はこのコンサートは見に行きましたので、今でも記憶に残っています。大学1年の暮れでしたか。全体の記憶はあいまいなんですが、この曲のファンだったこともありよく覚えています。かなり照れながらのMCでした。
席はステージをやや右手に見る2階席でした。と、このあといろいろ書こうと思って何気なしに検索したら、私の記憶より詳しく書いてあるブログがありましので、そちらを貼っておきます。
https://blogs.yahoo.co.jp/tsus_h/55958754.html?__ysp=5aSn54Cn6Kmg5LiAIOODmOODg%2BODieODleOCqeODsw%3D%3D
前振りが長くなりましたが、今日は遺言書の「後継ぎ遺贈」について書きます。
後継ぎ遺贈とは、「ある資産をAさんに遺贈するが、Aさんがもし亡くなった場合はAさんの相続人ではなく、第二次的に他のBさんに遺贈させる」というものです。
心情的にも実務的にもありがちだと思いますが、例えば、Aさんは普段からとても親しい間柄だし優秀なので資産を引き継がせたいが、もしもの場合にはその息子には引き継がせず、その資産を活かせる別のBさんに贈りたいという趣旨のものです。
この種の遺言の効力については諸説ありますが、結論からいうとその有効性をめぐって争いになる可能性が高く、できれば避けたほうが良いと思われます。理由として後継ぎ遺贈については、民法には法定相続のような規定がなく、是非の判断はその解釈に委ねられるからです。
どうしてもご自分で筋道を付けておきたい場合には、後継ぎ遺贈によって不確実なものやトラブルの種を残すより、信託等の別の方法を検討されることをアドバイスいたします。
READ MORE