今日は相続の承認や放棄について、前回の補足として書いていきます。5月にこの記事について書きましたので簡単におさらいをしてみます。
相続は被相続人の死亡によって開始することになりますが、遺言のない相続の場合は相続人全員参加で遺産分割協議を開催し、その協議によってそれぞれの相続配分を決めることになります。これは「法定相続」と言って、その配分は民法によって定められています。
基本的には各自の相続分はこの規定に基づいて決めていくことになるのですが、相続される財産は預貯金や不動産といったプラスの財産に限られるわけではなく、借金などのマイナスの財産もあります。
これらが不明の場合には、きちんと負債を含むすべての財産を調べ、財産目録を作成していくわけですが、マイナスの財産の方が多かった場合は相続を受ける意味がありません。相続によってわざわざ借金を背負う必要がないからです。
そのために相続を受ける(承認と言います)か受けないか(相続放棄と言います)を選択する権利が、相続人には与えられているのです。これは3ヶ月の熟慮期間中に裁判所に申請をしなければいけません。
申請をしないまま期間が過ぎてしまいますと、「単純承認」と言ってプラスの財産もマイナスの財産もすべて相続する判断をしたとみなされます。たとえ借金の方が多くても撤回することはできませんので、財産の調査は重要になってきます。
この「熟慮期間」は、財産の状態等を調査する期間として設けられています。詳しくは前回の記事で確認してください。
https://estima21-gunma-gyosei.com/archives/427
相続放棄も含めて、一度決めてしまうと撤回することはできません。ただし承認や放棄を行ったとしても、例外として無効や取り消しになる場合があります。錯誤や詐欺・強迫といった場合です。
承認や放棄に際して、錯誤や詐欺・強迫の事実があれば、また制限行為能力者が単独でした行為であれば、それらは家庭裁判所への申し立てによって無効または取り消すことができます。これらの権利は、追認出来る時から6ヶ月、または行為の時点から10年で消滅します。他の権利と比較しても短期間となっていますので、相続はいかに早期に行われるべきものかがわかります。
もうひとつ、「行方不明者」の問題があります。承認のうちの限定承認や遺産分割協議においても、共同相続人全員で行う必要がありますので、相続人の中に安否が未確認の行方不明者がいた場合は厄介なものになります。
この者がいなければ相続人全員とはなりませんし、仮に協議等を行ったとしても後から現れた場合には協議もやり直しをしなければなりません。ですので、きちんと手続きを整えて臨むことが必要になります。「行方不明者」がいた場合には、遺産分割協議を行う前に次の手続きを行ないます。
①家庭裁判所に「不在者財産管理人」の選任を申し立てます
②家庭裁判所に「行方不明者の失踪宣告」の申し立てを行ないます
ともに申し立てを行う家庭裁判所は、行方不明者の住所地を管轄する家庭裁判所になります。
①の「不在者財産管理人」についてですが、この者は基本的には行方不明者の財産を管理する(相続財産を法人化します)ことが役割となります。しかしそれでは協議が進みませんので、申請をすることによって遺産分割協議に加わります。
利害関係のない者が選任されますが、多くは弁護士等が就任します。遺産分割協議においては行方不明者の利益を確保することを前提に、法定相続分を上回る主張をすることになります。協議が整った場合は、行方不明者が現れる期限までその相続財産を管理することになります。
②の失踪宣告については、家庭裁判所が官報などに「不在者捜索の公告」を行い、行方不明から7年(災害などで行方不明の場合は1年)で、法律上死亡したものとみなされます。
失踪宣告には通常1年以上かかるため、遺産分割協議には間に合いません。ですので、通常の段取りとしては、失踪宣告をした上で、不在者財産管理人を含めた分割協議を進めていきます。
期限内に失踪者が現れた場合にはその者は相続人に復帰しますし、そうでない場合はその者の相続分は共同相続人の財産になります。
被相続人の財産調査や相続関係の調査は、行政書士にお任せください。
Related Posts
今日は共有について見てみます。
これも相続分野で頻出する言葉となりますが、「共有」とは、数人の者が共同所有の割合である「持分」を併せて1つの物を所有することを言います。単純に言えば、数人で1つの物を所有することですね。
「持分」とは今述べたように、共有物に対する所有権の割合のことです。持分の割合はそれぞれの意思表示や法律の規定(法定相続分等)により決まりますが、その割合が不明な場合は各共有者平等の持分であると推定されることになります。
持分は各共有者が原則自由に処分できます。共有目的物の利用については各共有者は共有物の全部について、その持分に応じた使用をすることができます。
例えば1台の自動車を3人で共有しているとしますと、3人それぞれがその自動車を自由に使用することができます。しかし異なる目的を同時に行うことはできませんので、必要な場合は各自の持分に応じた使用時間配分を決められるということです。自動車を購入するのにAさんがその代金50%、BさんとCさんが25%を出資していたとすると、その割合で使用時間を決められるということになります。
相続に当てはめると、配偶者と子供が2人いる場合は配偶者が50%の持分であり、2人の子供はそれぞれ25%ずつの持分ということになりますね。
また持分は、使用する共有者の1人がその持分を放棄した場合や、共有者が死亡した際に相続人がいない場合はその持分は他の者に帰属することとなります。
共有物には日々の利用についても制約がありますので、それらについても見ていきましょう。
共有物の利用については、その内容や利用状況から次の3つに区分されています。
①保存行為
②管理行為
③変更行為
になります。「保存行為」とは修理や修繕など、共有物の現状を維持する行為であり、各自が単独で行うことができます。なお現状維持という観点からの妨害排除請求や消滅時効の中断なども共同で行われる必要はなく、各自が単独で行うことができます。
次の「管理行為」とは、共有物の性質を変えることなく利用したり改良する行為とされています。これには共有物の賃貸やそれに関する解除や取り消し行為などがありますが、この場合は単独で行うことはできず、共有の過半数の合意が必要になります。
過半数とは人数が基準になるものではなく、持分の価格を基準にしての過半数になります。Aが10でBが20の持分価格を有していても、Cが50を有する場合には必ずCの承諾が必要になります。
「変更行為」とは共有物の性質や形状を変更することを言います。具体的には共有物を売却したりその全部に抵当権等を設定する場合がこれに当たりますが、この場合は共有者全員の同意が必要になります。
最後に「共有物の分割」について見てみましょう。共有物については、各共有者はいつでも共有物の分割を請求することができます。分割の方法は現物分割、代金分割、価格賠償の3つがあります。
ここでの「現物分割」とは現物そのものを分割すること、「代金分割」とは共有物を売却してその代金を分割する方法です。「価格賠償」とは共有物を分割した際に持分に満たない者に、超過した者からその金額を補填することを言います。
共有分割の協議が整わない場合は遺産分割協議同様、裁判所に分割を請求することになります。なお遺言書による場合が多いですが、共有物を5年を超えない期間で分割を禁止する特約を付けることもできます。
READ MORE
今日は相続にも大きく関係してくる、親族というものについて書いていきます。
相続を受けることのできる者(相続人)は「相続人」である「配偶者」「子」「直系尊属」「兄弟姉妹」になりますので、親族の範囲を見た上で、これらの者がどの位置にいるのかを見てみます。
また今回成立した相続関係の民法改正において、「相続人以外の親族の貢献を考慮する方策」が加えられましたので、今まで以上に「親族」という言葉が使われる機会が多くなると思います。
https://www.yuigon-souzoku-gunma.com/category13/entry69.html
「親族」とはどのようなものを言うのでしょうか。民法における「親族」とは、次の者を言います。
①6親等以内の血族
②配偶者
③3親等以内の姻族
です。
まず「血族」とは、血縁関係のある者相互間(誰から見てもお互いに)および、法的に血縁があると制度上みなされる(擬制)者相互間を言います。前者を「自然血族」、後者を「法定血族」と言います。
「自然血族関係」は出生によって生じ、死亡によって終了します。「法定血族関係」は養子縁組によって生じ、離縁や縁組みの取り消しによって終了します。
次の「配偶者」は、婚姻によって戸籍上の地位を得た者になりますが、配偶者は血族にも姻族にも属さず親等もありません。
「姻族」とは「配偶者側の血族あるいは血族の配偶者相互間」を言います。例えば配偶者の父や、本人の父の兄弟(叔父)の配偶者は姻族になります。「姻族関係」は配偶者を通じての関係になりますので、配偶者の一方の血族と他方の血族は姻族にはなりません。具体的に言うと、本人の父と配偶者の父は姻族関係には当たりません。
また姻族関係は婚姻によって生じ、離婚によって終了することになります。離婚した元配偶者の親とは知り合いではあっても、法的つながりはなくなるということです。これは離婚の場合であり、死別の場合は届出を行わない限りは姻族関係は当然には消滅しません。
では先に出てきた「親等」とはどのようなものでしょうか。
「親等」とは親族間の遠近度を比較する尺度であり、親族間の「世代」によって決まります。本人から見て「世代」がひとつ変われば1親等という数え方をします。
相続人に当てはめて見ますと、配偶者に親等はありません。子と直系尊属(父母)が1親等、孫や祖父母は2親等になります。兄弟姉妹は親を経由して下がりますので、これも2親等と数えます。本人の叔父や叔母は祖父母を経由しますので3親等、その子であるいとこは4親等になります。
親族については世代をまたがる垂直の広がりと、直系から枝分かれをした横への広がりがあります。
縦への広がりで見てみますと、本人から世代が上の者たちを「尊属」、世代が下の者たちを「卑属」と言います。ですので父は尊属、子は卑属になります。兄弟姉妹やいとこは世代が同じですので、尊属にも卑属にも当たりません。
横への広がりで見てみますと、本人から垂直に遡ることのできる父母や祖父母や曽祖父母、あるいは垂直に下がることのできる子や孫やひ孫などは「直系」になります。
縦横併せてマトリックスで見ますと、上の世代を「直系尊属」、下の世代を「直系卑属」と言います。垂直から枝分かれをした叔父叔母などは「傍系」と言います。これも上の世代を「傍系尊属」、下の世代を「傍系卑属」と言います。
整理してみますと、血族には直系血族と傍系血族があり、直系血族には直系尊属と直系卑属があります。また傍系血族にも傍系存続と傍系卑属があることになります。姻族にも同様の、直系傍系、尊属卑属の関係があります。
改正民法の特別寄与に関しては、具体的に権利の範囲にあるかは事案ごとに確認を要するとことになります。
READ MORE
今日は公正証書遺言について書いていきます。
まず「公正証書遺言」ます。の作成方法です。最終的には公正証書遺言は「公証役場」で作成することになりそこに向かっての手順ということになります。もちろん行政書士を介せずご自分おひとりで原案を作成することもできます。その場合でも最終的には公証人が関与しますので、法的効果が欠如することはありませんし、内容的な不備も排除されます。保管の問題もクリアされます。
しかし公証人自体は書かれている内容自体に関与するものではありませんので、例えば「財産のすべてを愛人に与える」などという作成できないもの(この場合は公序良俗に反する)以外は作成されます。
また公証人によっては遺留分を考慮しない遺言、例えば長男に財産の3分の2をあげて次男には3分の1、長女には相続しないという内容の遺言書でも作成されてしまう場合があります。ですのでここでも作成にあたっては、行政書士に相談されて作成されることをお勧めします。
今回の記事においては、行政書士に依頼された場合の段取りにしたがって作成方法を書いていきます。
まず相談者様から作成代行の依頼があった場合は、遺言者様から契約書をいただくくとともに、署名捺印の委任状をいただきます。印は実印で捺印していただきます。また併せて印鑑登録証明書もいただきます。
公正証書遺言を作成するためには、相続人を調査し、相続財産を調査します。相続人については大方の場合は配偶者と子供などの知れている相続人になりますが、より確実な遺言書とするために、遺言者の出生から現在までの戸籍謄本および、推定相続人の戸籍謄本を取得して「相続関係説明図」を作成します。
なお公証役場には遺言者と相続人の続柄がわかる戸籍謄本があれば問題ありませんので、「相続関係説明図」を作成しない場合は、最低限これがあれば足ります。戸籍謄本は行政書士が「職務上請求書」というものを使用して、役所より取得します。
次は「財産目録」を作成します。遺言者から不動産や預貯金、証券類などの財産を申告してもらい作成します。遺留分の計算等でこの時点の財産額を知る必要がありますので、不動産の財産額について確認します。
この時点で「不動産の全部事項証明書」と念のために公図等も取得しておきます。併せて価格は路線価等で再確認します。預貯金については直近の通帳をコピーし、証券類は証書等を確認します。動産類は自動車の車検証の写や貴金属等の鑑定書なども用意します。
この際に忘れてならないのは、負債についてもきちんと確認することです。プラスの財産は遺言書とおりに相続されますが、負債については法定相続分とおりに相続されます。仮にプラスの財産よりマイナスの財産の方が多かった場合は相続放棄になりかねませんので、注意が必要です。以上から「財産目録」を作成します。
これらをもとに遺言書の文案を決めていきます。まず相続人を決め、遺贈等を決めます。それから各相続人の相続分を決めていきます。相続財産の配分については当然遺言者の判断になりますが、遺留分等についても配慮した方がトラブルは回避することができます。
不動産については明確に記載しますが、預貯金については特定の額を記載せず3分の1づつでも良いですし、1000万円を長男に、残りを次男に等の表現でも構いません。財産目録に記載されない細々とした動産等もありますので、遺言者所有のその他すべての財産を長男○○に相続させるの条項も記載します。
あとは墓や仏壇を管理していく「祭祀主催者」や「遺言執行者」等を記載していきます。祭祀主催者の条項を加えた場合は、公証人より別途手数料が加算されますので注意してください。
最後に「付言」を記します。文案が作成できたら依頼者と確認を取り、加筆修正の後文案を合意します。それから行政書士が公証人と文案の打ち合わせを行い、必要書類を提出します。公証人から文案と費用が提出されるので、依頼者と最終確認を行ないます。
合意ができたら公証役場へ出向く日を決め、当日は行政書士と遺言者本人、もうひとりの証人とともに公正証書遺言を作成します。当日は次の段取りで公正証書遺言が作成されていきます。
①公証人が遺言者本人と証人2名(当職ともう1名の証人)の氏名・生年月日・住所・職業を質問し、遺言者と証人が本人確認ができる書類を提示します。
②公証人が遺言者に遺言の内容を確認します。
③公証人が遺言者と証人に、遺言書を配布し口述します。
④遺言者と証人が遺言書の内容を確認し、公正証書遺言に各自が署名捺印をします。この際は遺言者は実印を用意します。証人は認印でも構いません。
⑤公証人が署名捺印をします。
以上で公正証書遺言の完成です。
⑥遺言者が公証役場に手数料を現金で支払います。
⑦公正証書遺言の原本は公証役場に保管され、遺言執行者に「正本」が、遺言者に「謄本」が渡されます。
「正本」「謄本」の保管には注意が必要ですが、銀行の貸金庫に預けてしまうと開けるには相続人全員の署名捺印が必要になりますので、注意が必要です。
公正証書遺言であってもいつでも撤回をすることができます。
最後に作成する際の言語ですが、自筆証書遺言や秘密証書遺言は作成する言語は外国語でも構いませんが、公正証書遺言は日本語で作成しなければなりません。
READ MORE
今日は本題の普通方式の遺言について書いていきます。通常作成される遺言のほとんどはこの普通方式になります。
普通方式には「公正証書遺言」「自筆証書遺言」「秘密証書遺言」の3種類がありますが、公正証書遺言は平成29年には110,191件作成されており、年々増加しています。それに対し秘密証書遺言の作成は、わずか130件にとどまります。
一方、自筆証書遺言については裁判所が受理した「検認」数でしか確認することはできませんが(2年以内に法務局による保管制度が開始されます)、その数は16,708件にとどまります。
新規作成された件数と相続が開始した件数とで比較対象が異なりますが、昨今は遺言の役割が理解され始め、手近な自筆証書遺言が作成される機会が相当増加していると思われます。すでに公正証書遺言の作成数を上回っているとさえ言われている中で、自筆証書遺言による方式の不備や内容の偏りや不明確さによるトラブルも危惧されています。
先に触れてしまいましたが、それではそれぞれの種類について、作成方法やメリット・デメリットについて見ていきましょう。
先に書きました、民法に規定される「普通方式」の遺言については、3種類の方式が定められています。各方式、厳密な作成ルールが規定されており、内容に不備があると法的効果が得られないことになります。3種類の方式は、①自筆証書遺言(民法968条)②公正証書遺言(同969条)③秘密証書遺言(同970条)になります。
まず①の自筆証書遺言について見ていきましょう。
「自筆証書遺言」の作成方法は、いたってシンプルです。遺言者本人が、遺言書の全文、日付および氏名を自書し、捺印して作成します。
全文には財産目録などすべてを含みますが、今回の民法改正によって、平成31年1月13日から目録については自書でなくても良いことになりました。財産が多い場合などは書く事が負担であった財産目録は、パソコンなどで作成しても良いことになります。時流に合わせた改正になりました。
ここで言う自書とは文字通り遺言者みずからが自分の手で記述することをいい、口述であったり他人が手を添えることも原則認められていません。
日付については、明確に作成した当日の日付を自書します。西暦であっても元号であっても構いませんが、日付印であったり特定されない日付、例えば9月吉日等の場合は無効となります。判例からは、遺言者自身の70歳の誕生日に書いたとか、11月末日に書いたという記載があれば、それは自書した日を特定できるということになります。
遺言は撤回することも書き直しすることも自由にできます。しかし法的効果を有する遺言が複数見つかった場合は、内容が矛盾する部分については必ず後の遺言が有効になります。ですので、遺言が書かれた日付というものが極めて重要になるのです。
次の氏名については、これも当然自書しなければなりません。しかし氏名は戸籍上の氏名である必要はなく、遺言者が誰であるか疑いのない程度の表示がなされていれば良いこととされ、ペンネーム等の通称でも問題ありません。また氏や名のどちらか一方のみであっても、他人との混同が生じない場合には有効とされます。これらは民法に直接の記載はありませんが、判例から確認されます。厳密な規定と言いながら腑に落ちない部分ではありますが、余計な問題を起こさないように、必ず自分の本名を自書するようにしましょう。
次は押印についてです。印を押す場合には捺印という言葉も使われますが、雑学として、一般的には自分で書いた名前(自書)に印を押す場合は「捺印」、自書以外に印を押す場合は「押印」と言うようです。「押捺」という場合には拇印も含むようです。ここでは名前に印を押す場合ばかりではないので、「押印」という言葉を使います。
押印する印については実印を押すという規定はないため、いわゆる認印や拇印でも良いとされています。しかしトラブルを防ぐ意味からも、実印や銀行印で押印することをお勧めします。
押印する場所も特に決まっていないので、どこに押しても構いませんが、やはり自書した上か横に押すのがセオリーでしょう。どちらにしても遺書本紙に押印することが必要で、封印した封筒のみへの押印は無効になります。
ここでもう一つ問題になることは、遺言が複数に渡った場合の押印は、各紙面に必要かどうかということです。通常契約書などの場合は、例えば1枚目と2枚目のあいだに後から作成された用紙が差し込まれないように、1枚目と2枚目のつなぎ目に「契印」というものを押します。「契印」は1枚目と同じ印を使用します。ここもトラブルがないように、契印を押しておきましょう。
次に訂正があった場合の方法について説明します。「加除訂正」と言いますが、遺言書の加除訂正の要件は、
①遺言者自身によりなされること
②変更の場所を指示して訂正した旨を付記すること
③付記部分に署名すること
④変更箇所に押印すること
です。
余白に文言を後から付け加えた場合もこの方法に則ります。この加除訂正の方式に間違いがあった場合は、その加除訂正自体が無効となりますが、遺言書全体は当然無効にはなりません。加除訂正される前の元の内容が判別できれば元の内容が生きることとなり、判別不能な場合はその部分が一切記載されていないものとして扱われます。
加除訂正は非常に面倒な手続きですし、誤りも発生しやすいものですので、変更等がある場合は新たに書き直された方が良いと考えます。またその際はトラブル防止のために、必ず前の遺言書は破棄しましょう。なお自筆証書遺言は日本語に限られず、外国語で作成することもできます。
READ MORE
遺産分割協議に請われて立ち会うことがあります。当然交渉に関与したり、協議自体に関わることはありませんが、相続人や財産関係等で差し支えない部分については、調査した内容などにお答えすることになります。公正証書遺言があればその内容にしたがって相続を行っていけばよいですし、遺留分が発生する場合は、問われれば遺留分減殺請求権(7月1日からは遺留分侵害額請求権)についてご説明することになります。
相続人が配偶者とその子たちであって、特段不仲でなければ代表相続人の方(通常は配偶者の方か高齢であれば長男等)がリードして、あうんでそれぞれの相続分を決めていかれることになると思います。通常は相続人がたとえ少人数であっても単独相続でない限りは、不動産登記や銀行の払い戻しに、「遺産分割協議書」「財産目録」「相続人関係説明図」を求められます。
まず相続財産をキチンと整理して財産目録を作成します。ここではプラスの資産だけでなく、負債などのマイナスの資産も明確に調査する必要があります。借金をしていた可能性があるのに単純に相続をしてしまいますと、負債の方が大きいマイナスの相続になってしまいます。
マイナスの相続の場合は、3ヶ月以内に相続放棄の手続きをとれば、負債を含めた一切の遺産相続を放棄することができます。3ヶ月というのはここで重要な期間になってきます。もし安易に一部の財産を処分してしまったり、3ヶ月を過ぎてしまいますと、「単純承認」をしたことになり、もう相続放棄をすることができなくなり、負債の一切も相続人全員で返済する義務が生じてしまいます。遺産相続を受けるかどうかの判断材料とすることが、「財産目録」を作成することの目的のひとつになります。また相続人全員で合理的に遺産分割するための判断材料になる書類でもあります。
次の「相続関係説明図」とは、法定相続人全員の相続関係を証明した一覧になります。遺言書がなければこれを基に各自の相続分を調整していきますし、遺言書があれば遺留分算定の基礎となります。相続税には基礎控除というものがありますが、ここで法定相続人の人数を確定しませんと、控除額を確定することもできません。
また調べなくても明らかに法定相続人が確定できる場合は大きな問題はないですが、被相続人が離婚をしていた場合や人間関係が複雑な場合には、戸籍を厳格にたどって相続人を確定しておきませんと、後からあたふたする事態となります。
普段わかっている相続人以外に相続人がいる場合(離婚した妻との間にできた子や認知した子など)は、相続人の特定をしっかりしておかないとトラブルの原因になります。いいわいいわで現在生活している親子だけで相続をしてしまうと、後からそれらの相続人が現れた場合には相続のやり直しになってしまいますので注意が必要です。もっとも登記や払い戻しの際もすべての戸籍謄本も求められますので、相続人の確定は必須になります。「遺産分割協議書」と併せ、過去ブログやホームページで確認下さい。あとは後編に記載します。
READ MORE
前回記事の、共同相続人に成年後見人がいる場合や、行方不明者に財産管理人が指名された場合の遺産分割協議です。
当然これらの者は共同相続人の代理人になりますので、遺産分割協議に参加し、これらの者も含めた全員の合意で協議が成立することになります。
しかしこの成年後見人や財産管理人は共同相続人の権利代弁者でありますので、職責上、決して不利な内容で合意することはありません。
協議の成立に有効な条件であっても、むやみな妥協は代理人の責任問題になりますので、必ず法定相続分以上のものを主張されます。不必要な上積みは要求されませんが、客観的に見て常識的な数万円程度の譲歩しかなされません。
ですので遺言がない相続の場合に、共同相続人間で生前の故人が口にしていた意思とおりに遺産分割が合意されつつある場合でも、このような代理人が介入した場合には、法定相続分を下回る額で合意に至ることは容易ではありません。
READ MORE
今日は認知について書いていきます。認知は相続にも関係してくる分野になります。
配偶者を除き、相続人の第一順位は子になります。だんなさんが亡くなられていざ相続だという場合に、奥様と同居している成人のお子さんが3人いた場合には、通常はこの4人が相続人ということで相続の手続きを済ませることでしょう。
しかし相続を終えた後に、認知された非嫡出子が現れ、相続がやり直しになる場合があります。「嫡出子」とは法律上婚姻している夫婦間に生まれた子供を言い、「非嫡出子」とは法律上婚姻関係にない者の間で生まれた子になります。
この非嫡出子ですが、相続に際しては関わりを持ってくる場合があります。お子様たちとは血縁関係があることでしょうが、相続においては認知されているかいないかが重要な意味を持ってきます。認知されていなければ相続に関わりをもちませんが、「認知された非嫡出子」の場合は、相続権のある子になります。
「認知された非嫡出子」も他の子と同等の立場になりますので、遺言書のない相続の場合には、必ず戸籍をたどって相続関係を明らかにしておくことが重要になります。
では認知について見ていきましょう。前述した通り、「非嫡出子」とは婚姻関係にない男女間に生まれた子(婚外子)を言います。法的には婚姻関係にない内縁の妻との間に生まれた子も、家族が知らないいわゆる愛人との間に生まれた子もともに「非嫡出子」となります。
通常の婚姻関係にある男女間に生まれた子は「嫡出子」と言います。「非嫡出子」はその親との間に法律上の親子関係はありませんが、「認知」されると法律上の親子関係が生じます。
「認知」とは、非嫡出子の親が、その非嫡出子を自分の子として認める行為を言います。認知は生前に行うこともできますし、遺言で行うことも認められています(遺言認知)。また認知とは通常は父子関係における行為であり、母子関係においては分娩の事実により親子関係が当然に発生しますので、認知は不要になります。
認知により認知された非嫡出子は、父親との相続関係が認められることになります。法的に血族関係が認められ法定相続人になります。
たまにドラマなどで、愛人との間に生まれた子を、子供のない自分たちの実の子、非嫡出子として届け出るストーリーがあります。この場合はどうなるのでしょうか。
養子以外の子には血縁関係が必要となりますので、血縁関係のない戸籍上の妻の嫡出子となることはありません。不正の届出となり、事実が判明すれば嫡出子であることは否定されます。ただし判例からは「認知」の効果が認められ、認知された非嫡出子となります。
認知について話を戻します。「認知」には次のものがあります。
①任意認知
②強制認知
です。
では「任意認知」とはどのようなものを言うのでしょうか。
「任意認知」とは、父が自ら役所に「認知届」を提出して行う方法になり、遺言による方法も認められます。また認知は身分行為になりますので、未成年者や成年被後見人であっても、法定代理人の同意なしにすることができます。
なお任意認知は自らの意思ですることが必要になりますので、認知者の意思に基づかない認知届けは無効になります。
認知には次の例外を除き、子の承諾は不要です。認知に子の承諾を必要とする場合は次のとおりです。
①成年の子を認知する場合は、本人の承諾が必要になります
②胎児を認知する場合は、その母親の承諾が必要になります
③成年者の直系卑属(孫等)がいる、死亡した子を認知する場合は、その成年である直系卑属の承諾が必要になります
「強制認知」とは、父または母が認知をしないときに、その子や直系卑属が裁判により求めるものになります。ただしこれは父または母の死亡から3年以内にする必要があります。
任意認知も強制認知も、その効果は子の出生時にさかのぼって親子関係が生じます。この際も、第三者が既に何らかの権利を取得している場合には、その権利を害することはできません。
最後に「準正」について付け加えておきます。
「準正」とは、非嫡出子を嫡出子にする制度を言います。準正の要件は、「認知」+「婚姻」になります。認知により相続権が発生しますが、あくまでも「認知された非嫡出子」であることには変わりありません。これを嫡出子に変える制度になります。
「準正」には認知と婚姻の順序によって2つのパターンがあります。
①婚姻準正
②認知準正
です。
「婚姻準正」とは、認知が確定した後に父母が婚姻した場合で、婚姻の時から準正が発生します。
「認知準正」は婚姻をした父母が認知をした場合で、認知の時から準正が生じます(この場合も実務上は婚姻の時からとされています)。
順番はどちらであっても、準正が生じた子(準正子)は、嫡出子の身分を取得します。なお現在の民法では、相続においても嫡出子と認知された非嫡出子の相続分は変わりませんが、改正前は差がありましたので、この準正の手続きはより重要なものでした。
READ MORE
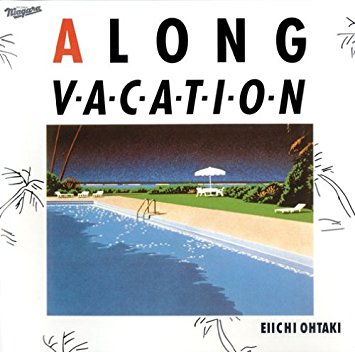
大瀧詠一さんはご存知でしょうか。ええもちろんあの大瀧詠一さんです。ちょっと古い話になるので年齢が分かってしまいますが。
子供の頃三ツ矢サイダーのCMの歌が新鮮でしたが、手塚さとみさんの記憶が強かったんですね。でも調べたら大瀧さんの歌が使われていた年は、風吹ジュンさんと秋吉久美子さんのようですね。どちらもとても可愛くて記憶に残っています。
大瀧詠一さんを本格的に好きになったのはやはり1981年3月21日発売の「A LONG VACATION」からですが、今でもよく聞いています。その時々の思い出もよみがえり、今でも新鮮ですしとても甘酸っぱい(古いですが)アルバムです。
2年前に「DEBUT AGAIN」が発売されたときはアマゾンで予約して買いましたが、この中の「風立ちぬ」も想い出深く、今でもカラオケでは歌います。言うまでもなく松田聖子さんの歌ですが(一番好きな歌です)、「DEBUT AGAIN」の音源は、大瀧さんが一度だけコンサートで歌ったライブでのものですね。YouTubeでは聞いていた幻の音源ですが、1981年12月3日に渋谷公会堂で行われたあの伝説の「ヘッドフォン・コンサート」からのライブ音源です。
実はこのコンサートは見に行きましたので、今でも記憶に残っています。大学1年の暮れでしたか。全体の記憶はあいまいなんですが、この曲のファンだったこともありよく覚えています。かなり照れながらのMCでした。
席はステージをやや右手に見る2階席でした。と、このあといろいろ書こうと思って何気なしに検索したら、私の記憶より詳しく書いてあるブログがありましので、そちらを貼っておきます。
https://blogs.yahoo.co.jp/tsus_h/55958754.html?__ysp=5aSn54Cn6Kmg5LiAIOODmOODg%2BODieODleOCqeODsw%3D%3D
前振りが長くなりましたが、今日は遺言書の「後継ぎ遺贈」について書きます。
後継ぎ遺贈とは、「ある資産をAさんに遺贈するが、Aさんがもし亡くなった場合はAさんの相続人ではなく、第二次的に他のBさんに遺贈させる」というものです。
心情的にも実務的にもありがちだと思いますが、例えば、Aさんは普段からとても親しい間柄だし優秀なので資産を引き継がせたいが、もしもの場合にはその息子には引き継がせず、その資産を活かせる別のBさんに贈りたいという趣旨のものです。
この種の遺言の効力については諸説ありますが、結論からいうとその有効性をめぐって争いになる可能性が高く、できれば避けたほうが良いと思われます。理由として後継ぎ遺贈については、民法には法定相続のような規定がなく、是非の判断はその解釈に委ねられるからです。
どうしてもご自分で筋道を付けておきたい場合には、後継ぎ遺贈によって不確実なものやトラブルの種を残すより、信託等の別の方法を検討されることをアドバイスいたします。
READ MORE
今日は遺贈と死因贈与についてもう少し詳しく書いてきます。
まず「遺贈」についてですが、遺贈される者を「受遺者」といいます。相続と同様、遺贈も被相続人の死亡によって開始されます。
受遺者になる要件はひとつ、遺言によって遺贈をする旨の内容が残されていることですが、被相続人の死亡時に遺贈をされる者が既に死亡していた場合は、受遺者となることはできません。また受遺者については代襲の定めはありませんので、この場合はその子等に権利が移ることもありません。遺贈はなかったことになります。
一方、被相続人の死亡時には遺贈をされる者がまだ生存しており、その後すぐに死亡した場合については、遺贈の効果は有効となります。ですのでその財産は受遺者の子等に相続されることとなります。
遺贈には2つのものがあります。ひとつは「包括遺贈」とよばれるもので、財産の全部または一定の割合を指定してする遺贈です。この場合は具体的な財産は決められていないことになりますので、他の相続人がいる場合は、これらの者と一緒に遺産分割協議に参加しなくてはなりません。
また包括遺贈の特徴は、相続同様プラスの財産のみならずマイナスの財産も含むことです。マイナスの財産が多い場合もありますので、これも相続同様、受遺者に受ける受けないの選択権が設けられており、3ヶ月の期間内に放棄することも認められています。放棄する場合は、家庭裁判所に申請をする必要があります。
もうひとつは「特定遺贈」とよばれ、特定の財産を指定してなされる遺贈です。特にマイナスの財産を指定して行われない限りは、プラスの財産のみの遺贈となります。特定遺贈では遺産分割協議への参加もする必要はなく、また遺贈の承認や放棄の意思表示の期間も特に定められてはいません。しかし他の相続人が協議をすすめる必要性もあるため、これらの者から早期に意思表示を求められる場合が多くなります。
遺贈の場合の税金については、贈与税ではなく相続税として申告する必要があります。また相続人ほどの権利は認められていませんので、不動産の場合は登記をしなければ第三者に対抗できず、農地であった場合は農地転用が必要となります。
遺贈には「負担付き遺贈」と呼ばれるものがあります。これは、与えた条件(負担)を履行した場合のみ遺贈が行われるという性質のものです。たとえば、被相続人の配偶者の面倒を見ることを条件に遺贈を行う、といった場合がこれに当たります。
では負担が履行されなかった場合はどうなるのでしょうか。
負担を履行しなかった場合には、多くは遺言執行者や相続人から、遺贈の取り消しを請求されることとなります。この場合の遺贈する予定だった財産は負担付き遺贈者には渡されず、他の相続人に渡ることとなります。相続人が複数いる場合は、この部分について再度分割協議が行われます。
では負担の大部分は履行したが、全部の履行は行われなかった場合はどうでしょうか。判例では遺贈が認められた場合があります。当然負担を行った程度だけではなく、様々な状況も異なると思いますので、個別具体的に判断する必要があるということでしょう。
「死因贈与」とはどのようなものでしょうか。財産を与える者を「贈与者」、受ける者を「受贈者」とよびますが、これはお互いの契約になりますので、受贈者が一方的に放棄することはできません。死因贈与の際に納める税金も遺贈同様、贈与税ではなく相続税になります。
なお死因贈与の場合も条件付きの贈与があり、これを「負担付き死因贈与」とよびます。負担付き贈与の場合は、受贈者が亡くなる前であれば一方的に破棄することができますが、負担が履行され始めた場合には撤回することはできません。
https://www.yuigon-souzoku-gunma.com/category2/entry65.html
READ MORE
今日朝の天気予報でGW後半の天気について話していました。1週間前には後半は荒れる見込みだと行っていたので、一安心ですね。土日休みの方は羽を伸ばして、サービス業や小売業の方は書き入れ時。世間全般、天気の効果は大きいですね。
ここのところ天気予報がよく当たるなと感じていますが、1週間程度先の予報では、雨予報が晴れに変わるケースが多いかなとも感じています。天気予報の精度の問題ではなく天候が落ち着いている年ということなんでしょうが、ここ3ヶ月では群馬の雨量も平年を若干下回っていますね。夏も暑いようですし、また館林の話題も多くなるでしょう。
GW後半は実家の静岡に帰ります。昔は子供4人とワイワイ帰っていましたが、世代も引き継がれてしまいましたね。日曜日にお土産のハラダのラスクを買い込んできます。
今日は2月に法制審議会より法務大臣に答申された、相続分野に関する民法改正について書いてみます。
民法については昨年120年ぶりに契約や債権関係の改正法が国会で成立し、2020年4月1日に施行されます。相続分野についてはこれまでも社会情勢の変化に即して改正が行われ、配偶者や非嫡出子の法定相続分の割合等が改められてきましたが、今回改正案のポイントは次のとおりです。
①配偶者の居住権を保護するための方策
②遺産分割に関する見直し等
③遺言制度に関する見直し
④遺留分制度に関する見直し
⑤相続の効力等(権利及び義務の承継等)に関する見直し
⑥相続人以外の者の貢献を考慮するための方策
まず配偶者(以下妻とします)の居住権を保護するための方策についてみてみます。
現行法では被相続人の死亡後に被相続人名義の自宅に妻のみが居住していた場合でも、子がいた場合には妻の法定相続分は2分の1であり、仮に現金預金等の相続分が少なかった場合には、2分の1を超えた分の自宅の評価額分を子に渡さなくてはならないケースが出てきます。
妻と子の折り合いが悪かったりして子から請求された場合には、現実に妻が自宅を処分して相当分を子に渡すというケースもあるようです。
例として妻と子がひとりいるケースです。自宅の評価額が2000万円で預貯金が1000万円、相続額の合計が3000万円とします。この場合は妻も子も法定相続分は1500万円となります。預貯金を子がすべて相続しても500万円足りませんので、この場合は残りの500万円を子が妻に主張することができます。妻としてはやむをえず自宅を処分して、その分を子に渡すこととなります。これでは被相続人の死亡により妻が困窮する事態に陥ってしまいます。
今回の改正案では超高齢社会を見据えて、高齢の妻の生活や住居を確保するための内容が盛り込まれています。
まず要項に明記されたのが「配偶者居住権」です。文字通り妻が自宅に住み続けることのできる権利であり、所有権とは異なって売買や譲渡はできません。居住権の評価額は住む期間によって決まり、居住期間は一定期間または亡くなるまでのいずれかの期間で、子との協議で決めます。
前述のケースで妻の居住権の評価額が1000万円だったとしますと、妻は法定相続分1500万円のうち1000万円分の居住権と残り500万円分の預貯金を相続することとなります。子は自宅の評価額2000万円から居住権を引いた1000万円分の所有権と、預貯金500万円を相続することとなります。妻が住んでいるあいだの必要経費は妻が負担しますが、固定資産等の税制についてはまだ決まっていません。
次の遺産分割に関する見直し等についてですが、現行法では妻が自宅等を生前贈与されていたとしても、自宅も遺産分割の対象となってしまいます。ですので前述のケース同様となります。
要綱では結婚から20年以上の夫婦に限り、自宅が遺産分割の対象から除外されることになります。前述のケースでは遺産分割の対象となるのは預貯金1000万円のみとなり、妻と子にそれぞれ2分の1づつが相続されます。これも長年連れ添った妻への配慮であり、高齢で再婚した場合等と区別するものです。期間は延期間であって離婚を挟んでも問題はありませんが、事実婚や同性婚は対象となりません。
3つめは遺言制度に関する見直しです。昨今は自筆証書遺言への関心も高まってきているようですが、現行民法ではすべての文言が自署である必要があります。改正案では自筆証書遺言に関しすべてが自署である必要はなく、財産目録等はパソコン作成のものを添付することでも可能となります。ただし各ページへの署名押印は必要となります。
また自筆証書遺言の保管制度が新たに創設され、遺言者は自筆証書遺言を各地の法務局に保管するよう申請することができ、死亡後は相続人等が保管先法務局に対して遺言書の閲覧請求等をすることができます。その際法務局は、他の相続人等に対しては通知をだすこととなります。
法務局が保管していた自筆証書遺言は検認を要しません。ただ公正証書遺言と異なり、法務局保管の自筆証書遺言が必ずしも最終最新のものではないおそれは残りますので、探索や確認は必要となります。
4つめは遺留分制度に関する見直しです。遺留分減殺請求権の効力については、受遺者等に対して遺留分侵害額に相当する金銭の支払いを請求することができるようになり、権利行使により遺留分侵害額に相当する金銭債権が発生するという考え方が採用されます。
また遺留分減殺請求の対象となる遺贈・贈与が複数存在する場合については現行法の規定に加えて、減殺の割合についてはこれまで解釈によっていたものが、今回案では明文化されています。遺留分の算定方法については現行法の相続開始の1年前にした贈与に加え、相続人贈与は相続開始前の10年間にされたものが算入対象となります。
5つめは相続の効力等(権利及び義務の承継等)に関する見直しについてです。これは遺言などで法定相続分を超えて相続した不動産等は、登記をしなければ第三者に権利を主張できないというものです。
最後に相続人以外の者の貢献を考慮するための方策についてです。現行法では寄与分については相続人にのみ認められていましたが、改正案では相続人以外の被相続人の親族が被相続人の介護をしていた場合、一定の要件を満たせば相続人に金銭請求できる こととなります。
被相続人の親族とは、6親等以内の血族および3親等以内の血族の配偶者が対象となります。
https://www.yuigon-souzoku-gunma.com/
READ MORE